Поисковая выдача не делится просто на рекламу сверху и органику ниже. Пользователь может увидеть контекстные объявления, товарную галерею, динамические места и другие коммерческие форматы ещё до первого органического результата. Поэтому оценивать присутствие бренда только по номеру позиции в поисковой выдаче становится всё менее полезно. ТОП-1 в органике не гарантирует, что сайт окажется первым результатом, который увидит реальный пользователь.
На вебинаре Dataforce аналитик Артём Сметов показал, как распределяется платное присутствие брендов в поисковой выдаче Яндекса на примере мебельной индустрии. Для исследования выдачу снимали по отдельным блокам и устройствам, а данные анализировали на разных уровнях — от рынка в целом до конкретного объявления или карточки товара.
На этих данных можно увидеть, где становится теснее рекламодателям, чем отличаются лидеры разных блоков, какую роль играют цена и ассортимент в товарной галерее, с какими сообщениями конкуренты выходят на один и тот же спрос и кто успевает забрать освободившиеся рекламные места.
Почти 70% элементов страницы — платные
На десктопе в мебельной тематике около 31% элементов выдачи приходится на классический контекст, ещё 28% — на товарную галерею, около 9% — на динамические места. Органике остаётся порядка 32%, и за наблюдаемый период — с июня по август 2026 — это соотношение почти не менялось.
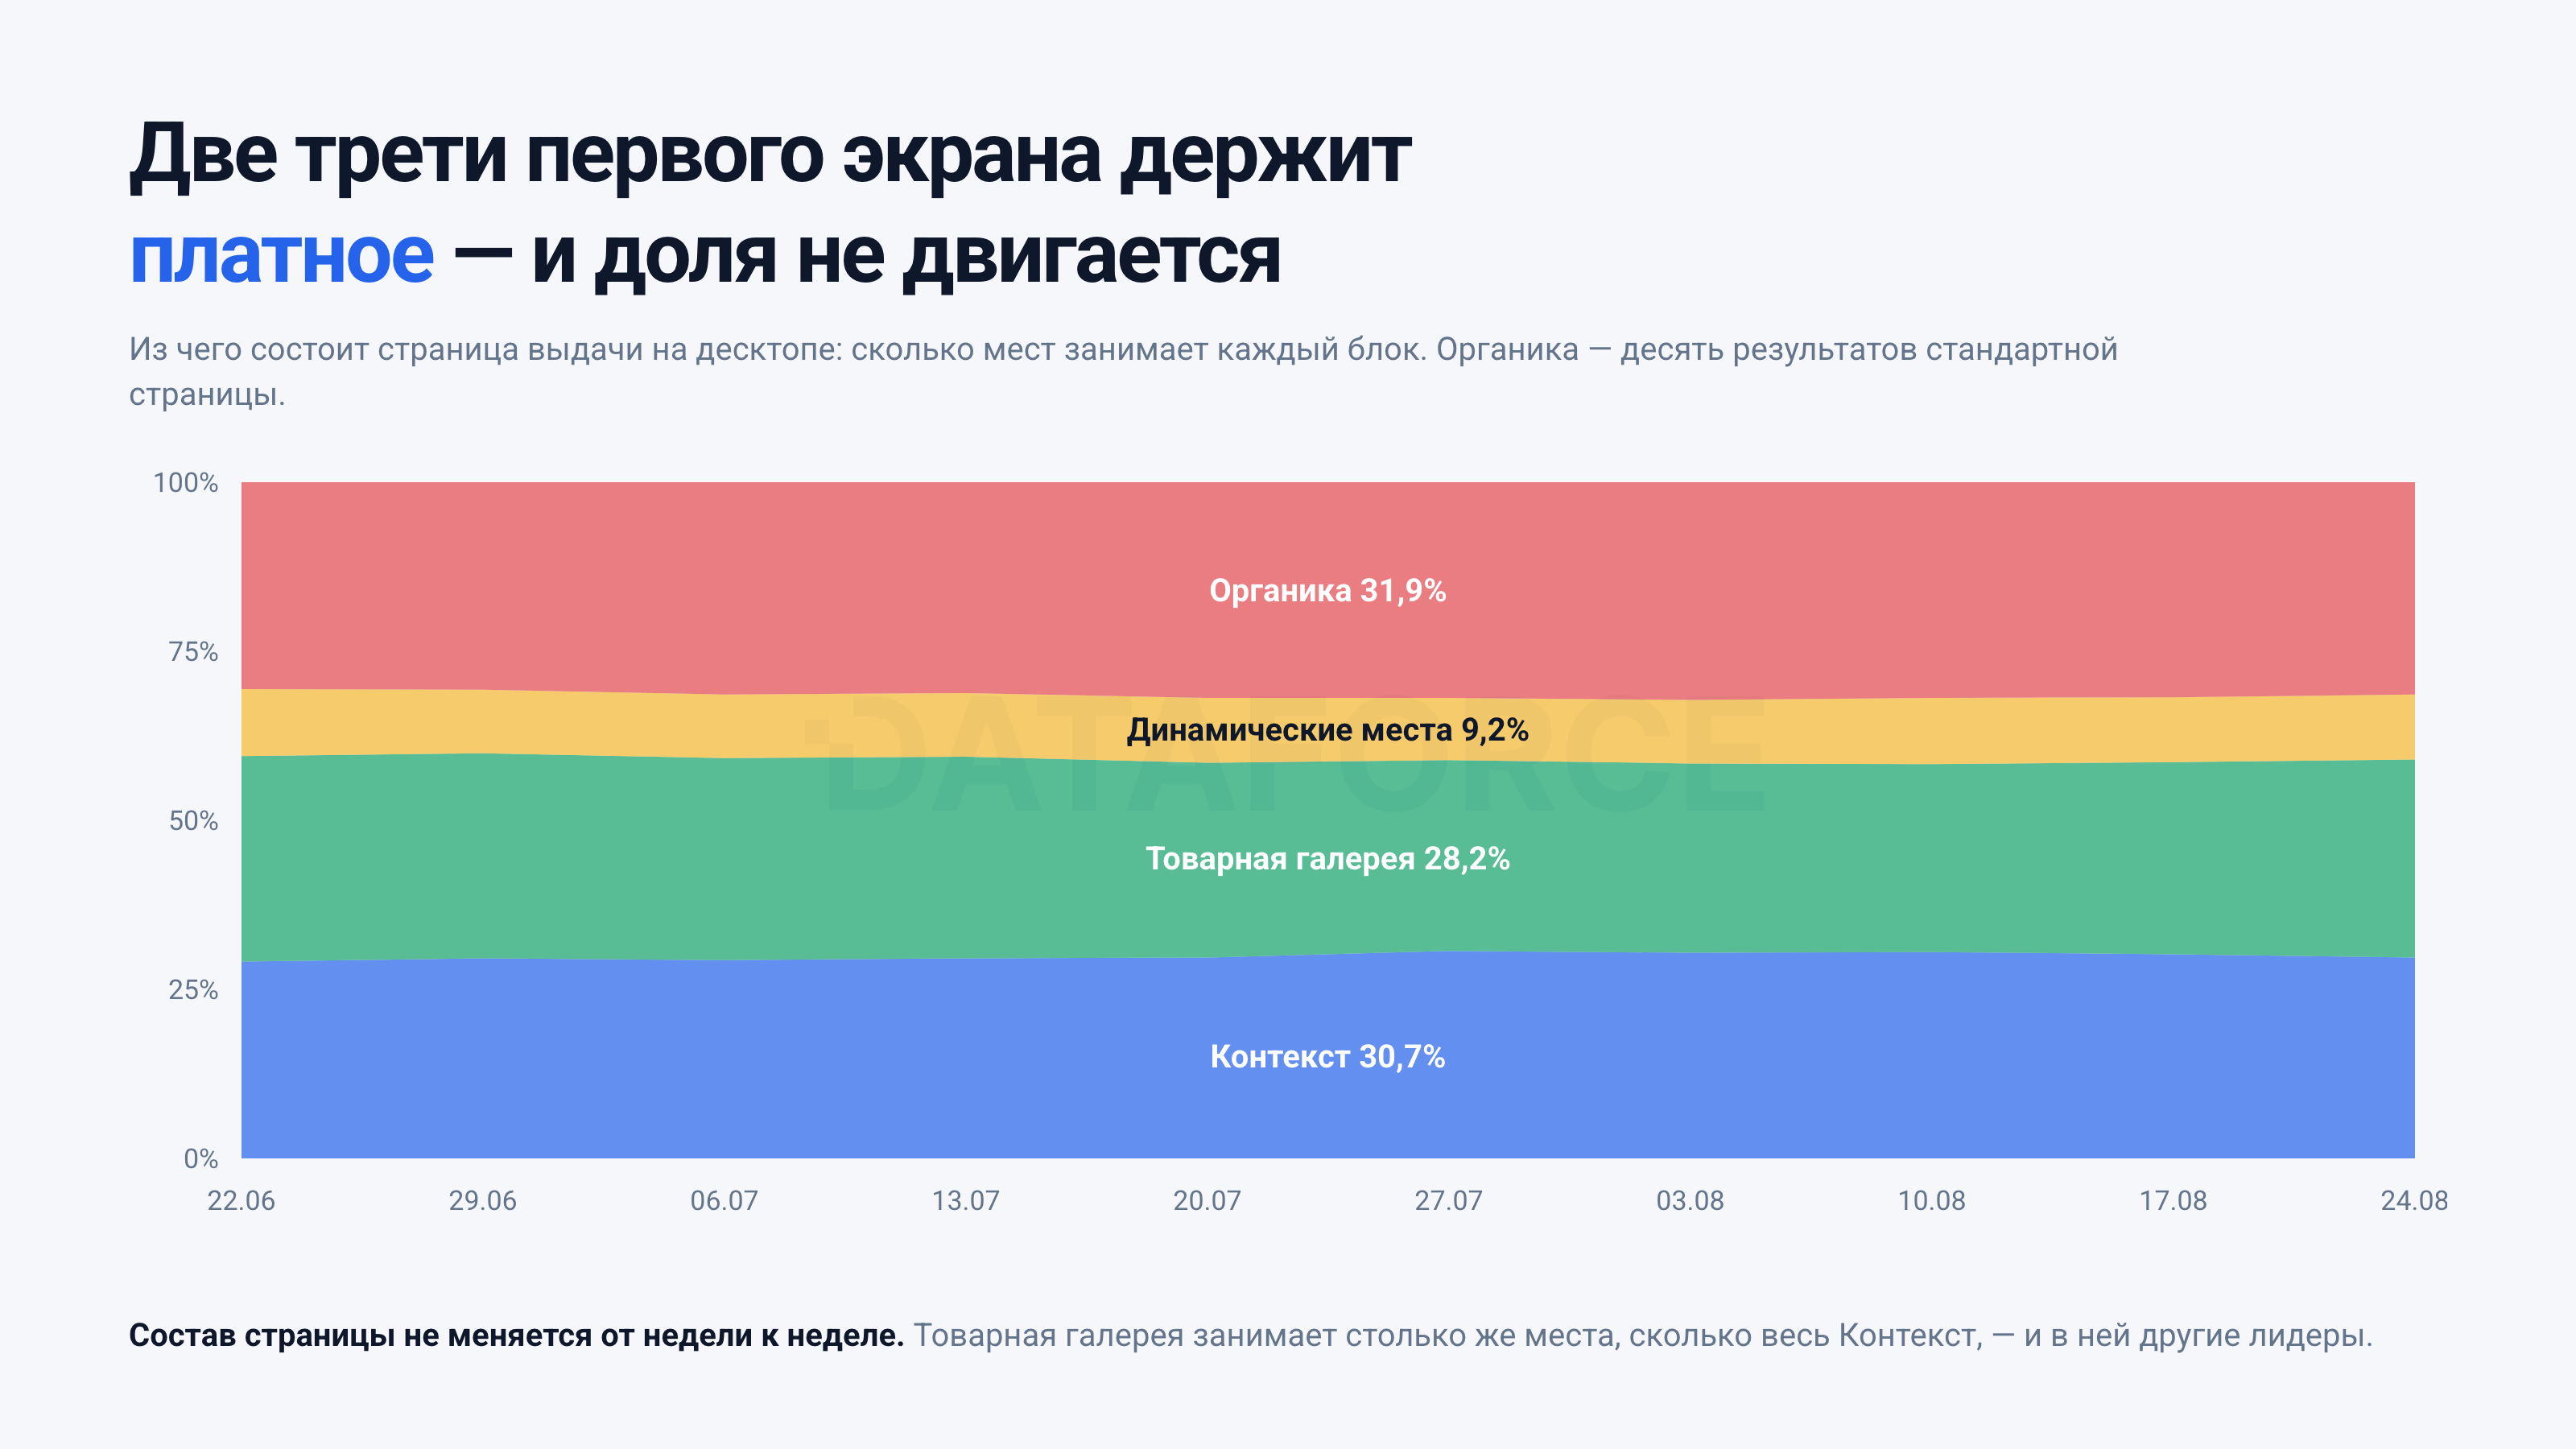
Для PPC это означает, что классический контекст — только часть конкуренции за место на странице. Товарная галерея по объёму уже сопоставима с ним, а динамические места добавляют ещё один отдельный блок со своим составом рекламодателей.
Для SEO здесь тоже есть важный нюанс. Если считать не только органические ссылки, а все элементы страницы, то на один запрос на десктопе приходится около 21 платного элемента против 10 органических результатов. Первая позиция внутри органики и фактическое место элемента на странице — уже не одно и то же.
Сайт может занимать топ-1 в SEO, но выше него пользователь всё равно увидит несколько рекламных форматов. Поэтому платное и органическое присутствие полезно оценивать в рамках одной выдачи: кто находится выше сайта, какие блоки заняты конкурентами и сколько внимания они успевают забрать до органического результата.
Рекламодателей становится больше, а ТОП-3 остаётся тем же
С середины апреля по конец августа количество рекламодателей в мебельной выдаче выросло со 142 до 174. Плотность размещения за тот же период увеличилась с 6,4 до 7,4 объявления на запрос.
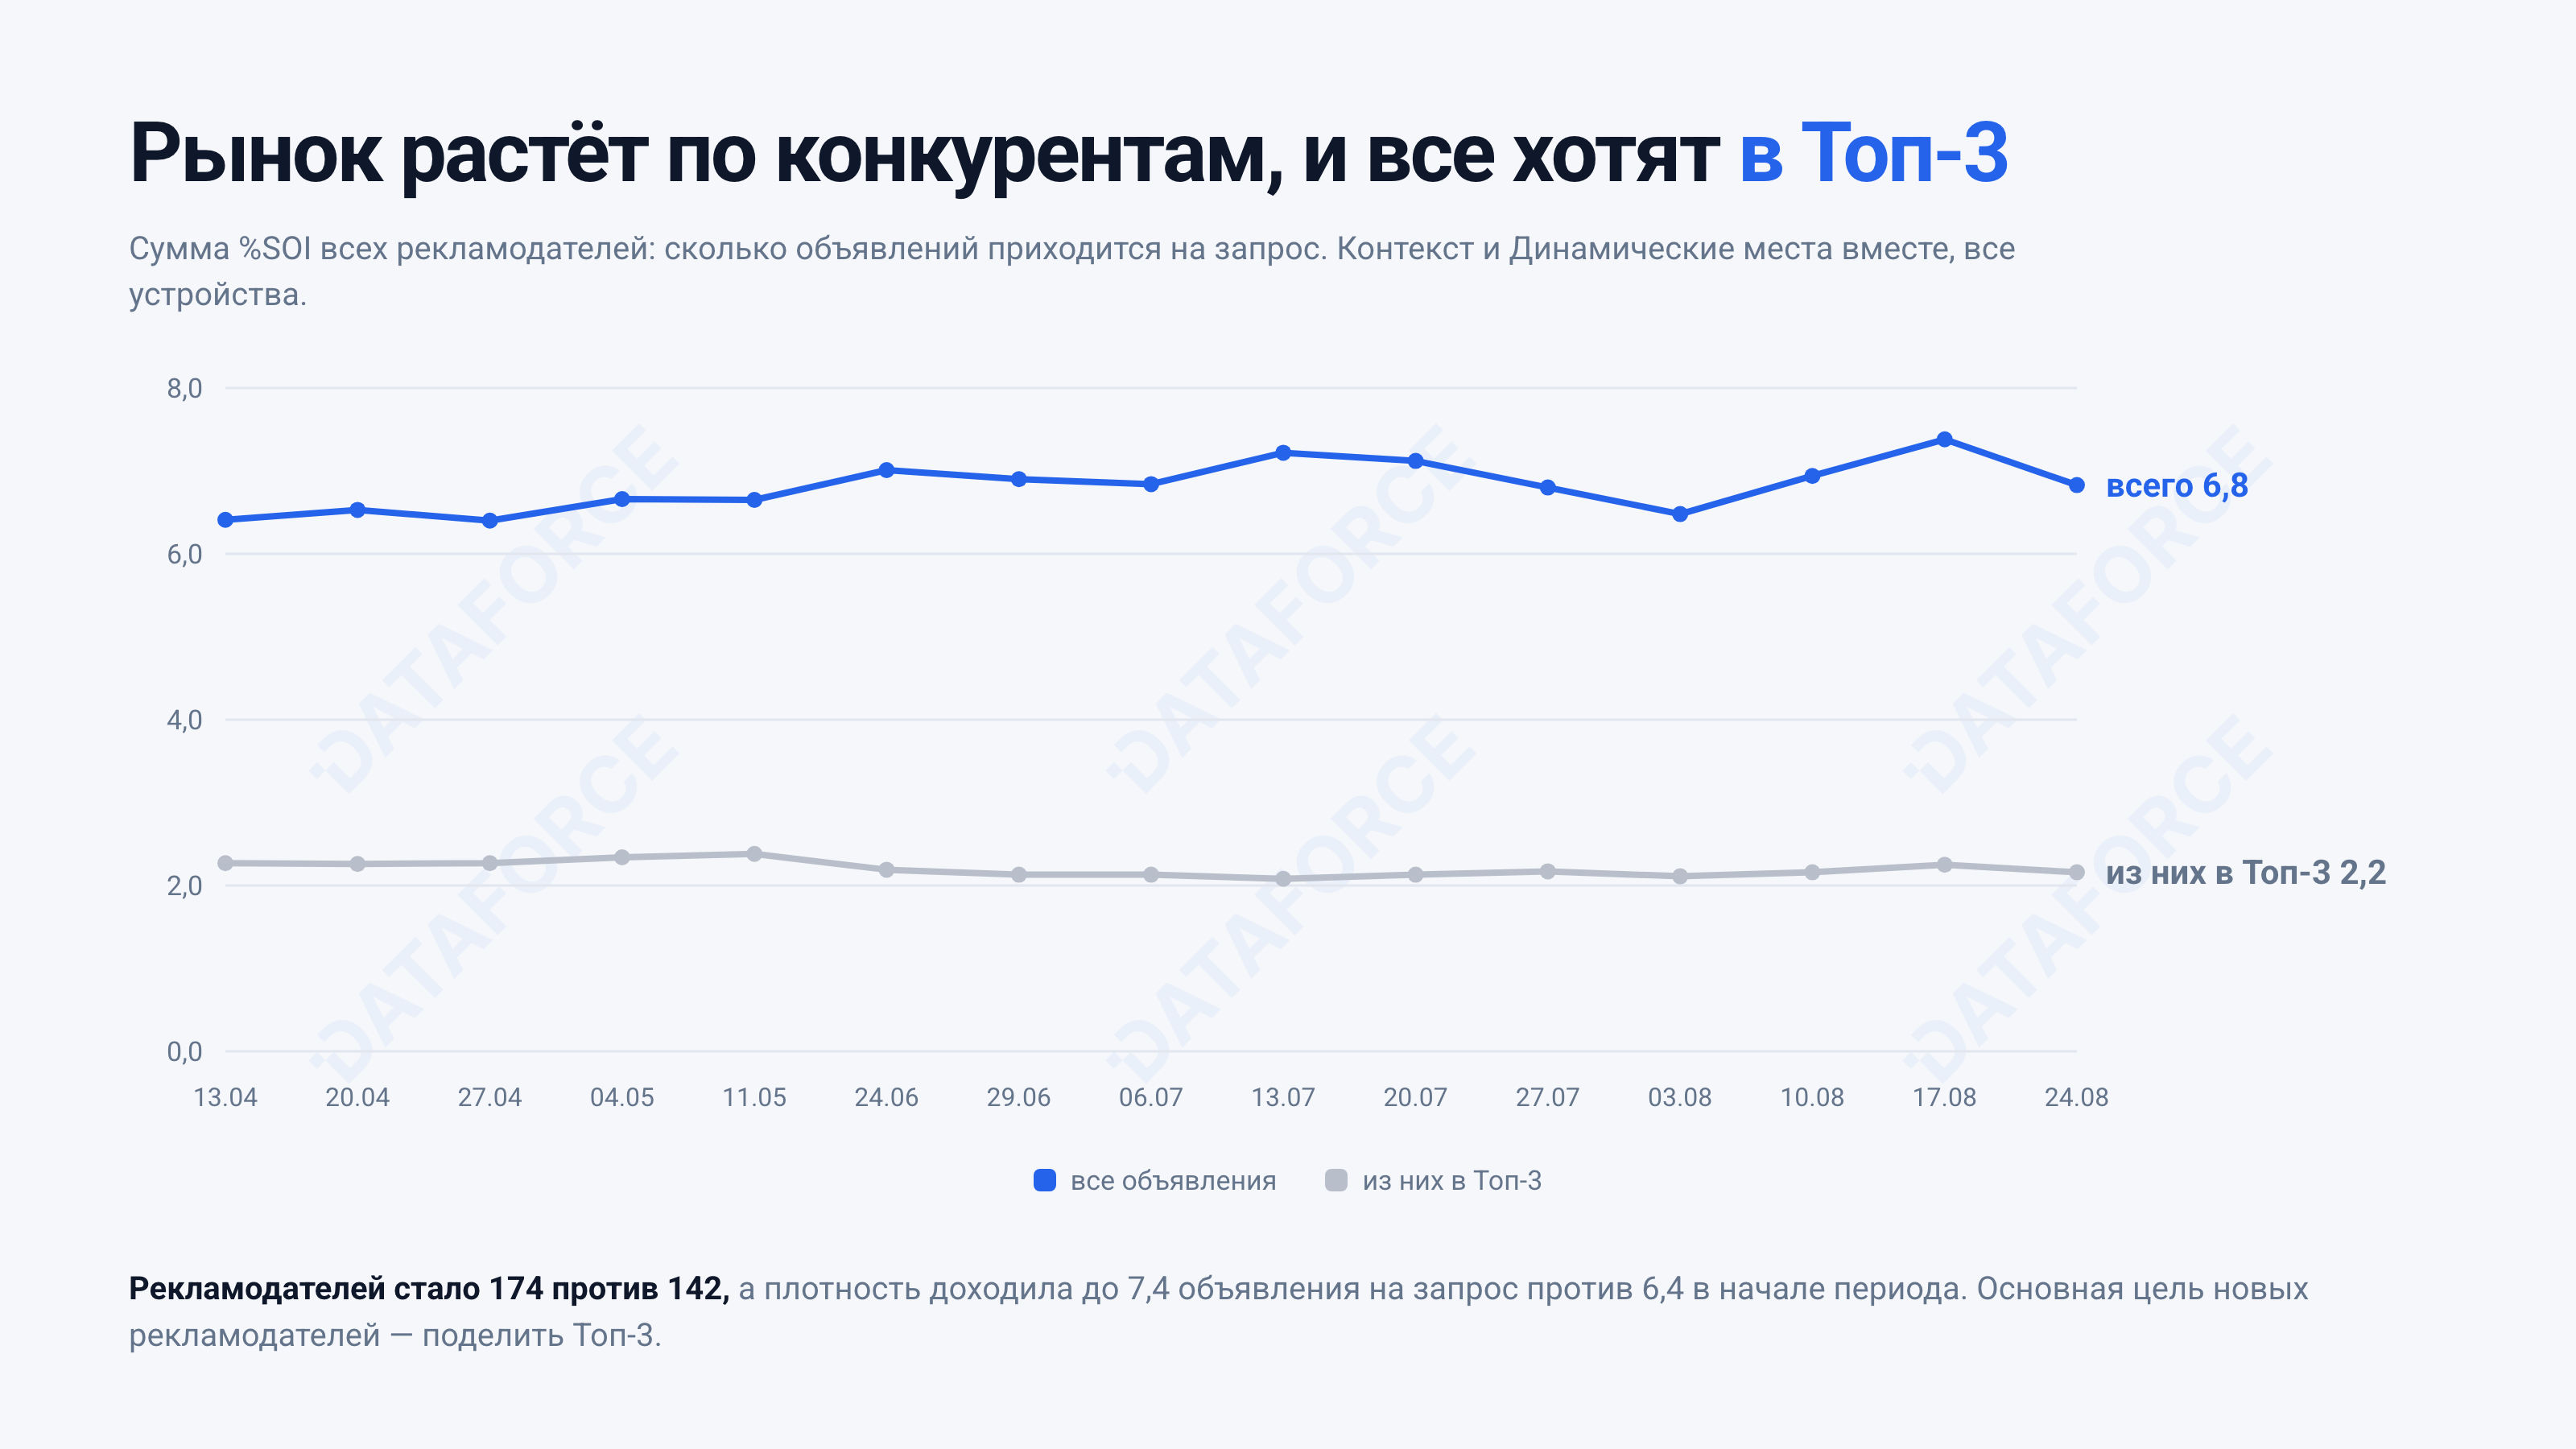
Это стоит учитывать при оценке динамики собственной рекламы. Кампания может работать с теми же настройками и бюджетом, но результат всё равно меняется, если в аукцион приходят новые игроки или существующие конкуренты усиливают размещение.
На вебинаре Артём приводил именно такой сценарий: новые рекламодатели начинают делить тот же объём спроса и отнимают часть показов и заявок у тех, кто уже был в выдаче. Поэтому просадку или рост кампании полезно сопоставлять не только с изменениями внутри кабинета, но и с тем, что происходило в самой выдаче в этот период.
В каждом платном блоке есть свой лидер
Если смотреть на платный поиск в целом, можно составить общий рейтинг рекламодателей. Но после разделения выдачи по форматам расстановка меняется. В августе 2026 лидером классического контекста был Бестмебельшоп, динамических мест — Hoff, товарной галереи — Askona. Hoff при этом лидировал по совокупному присутствию в платной выдаче, но занимал только седьмое место в товарной галерее. Askona, наоборот, была первой в галерее, но шестой в динамических местах.
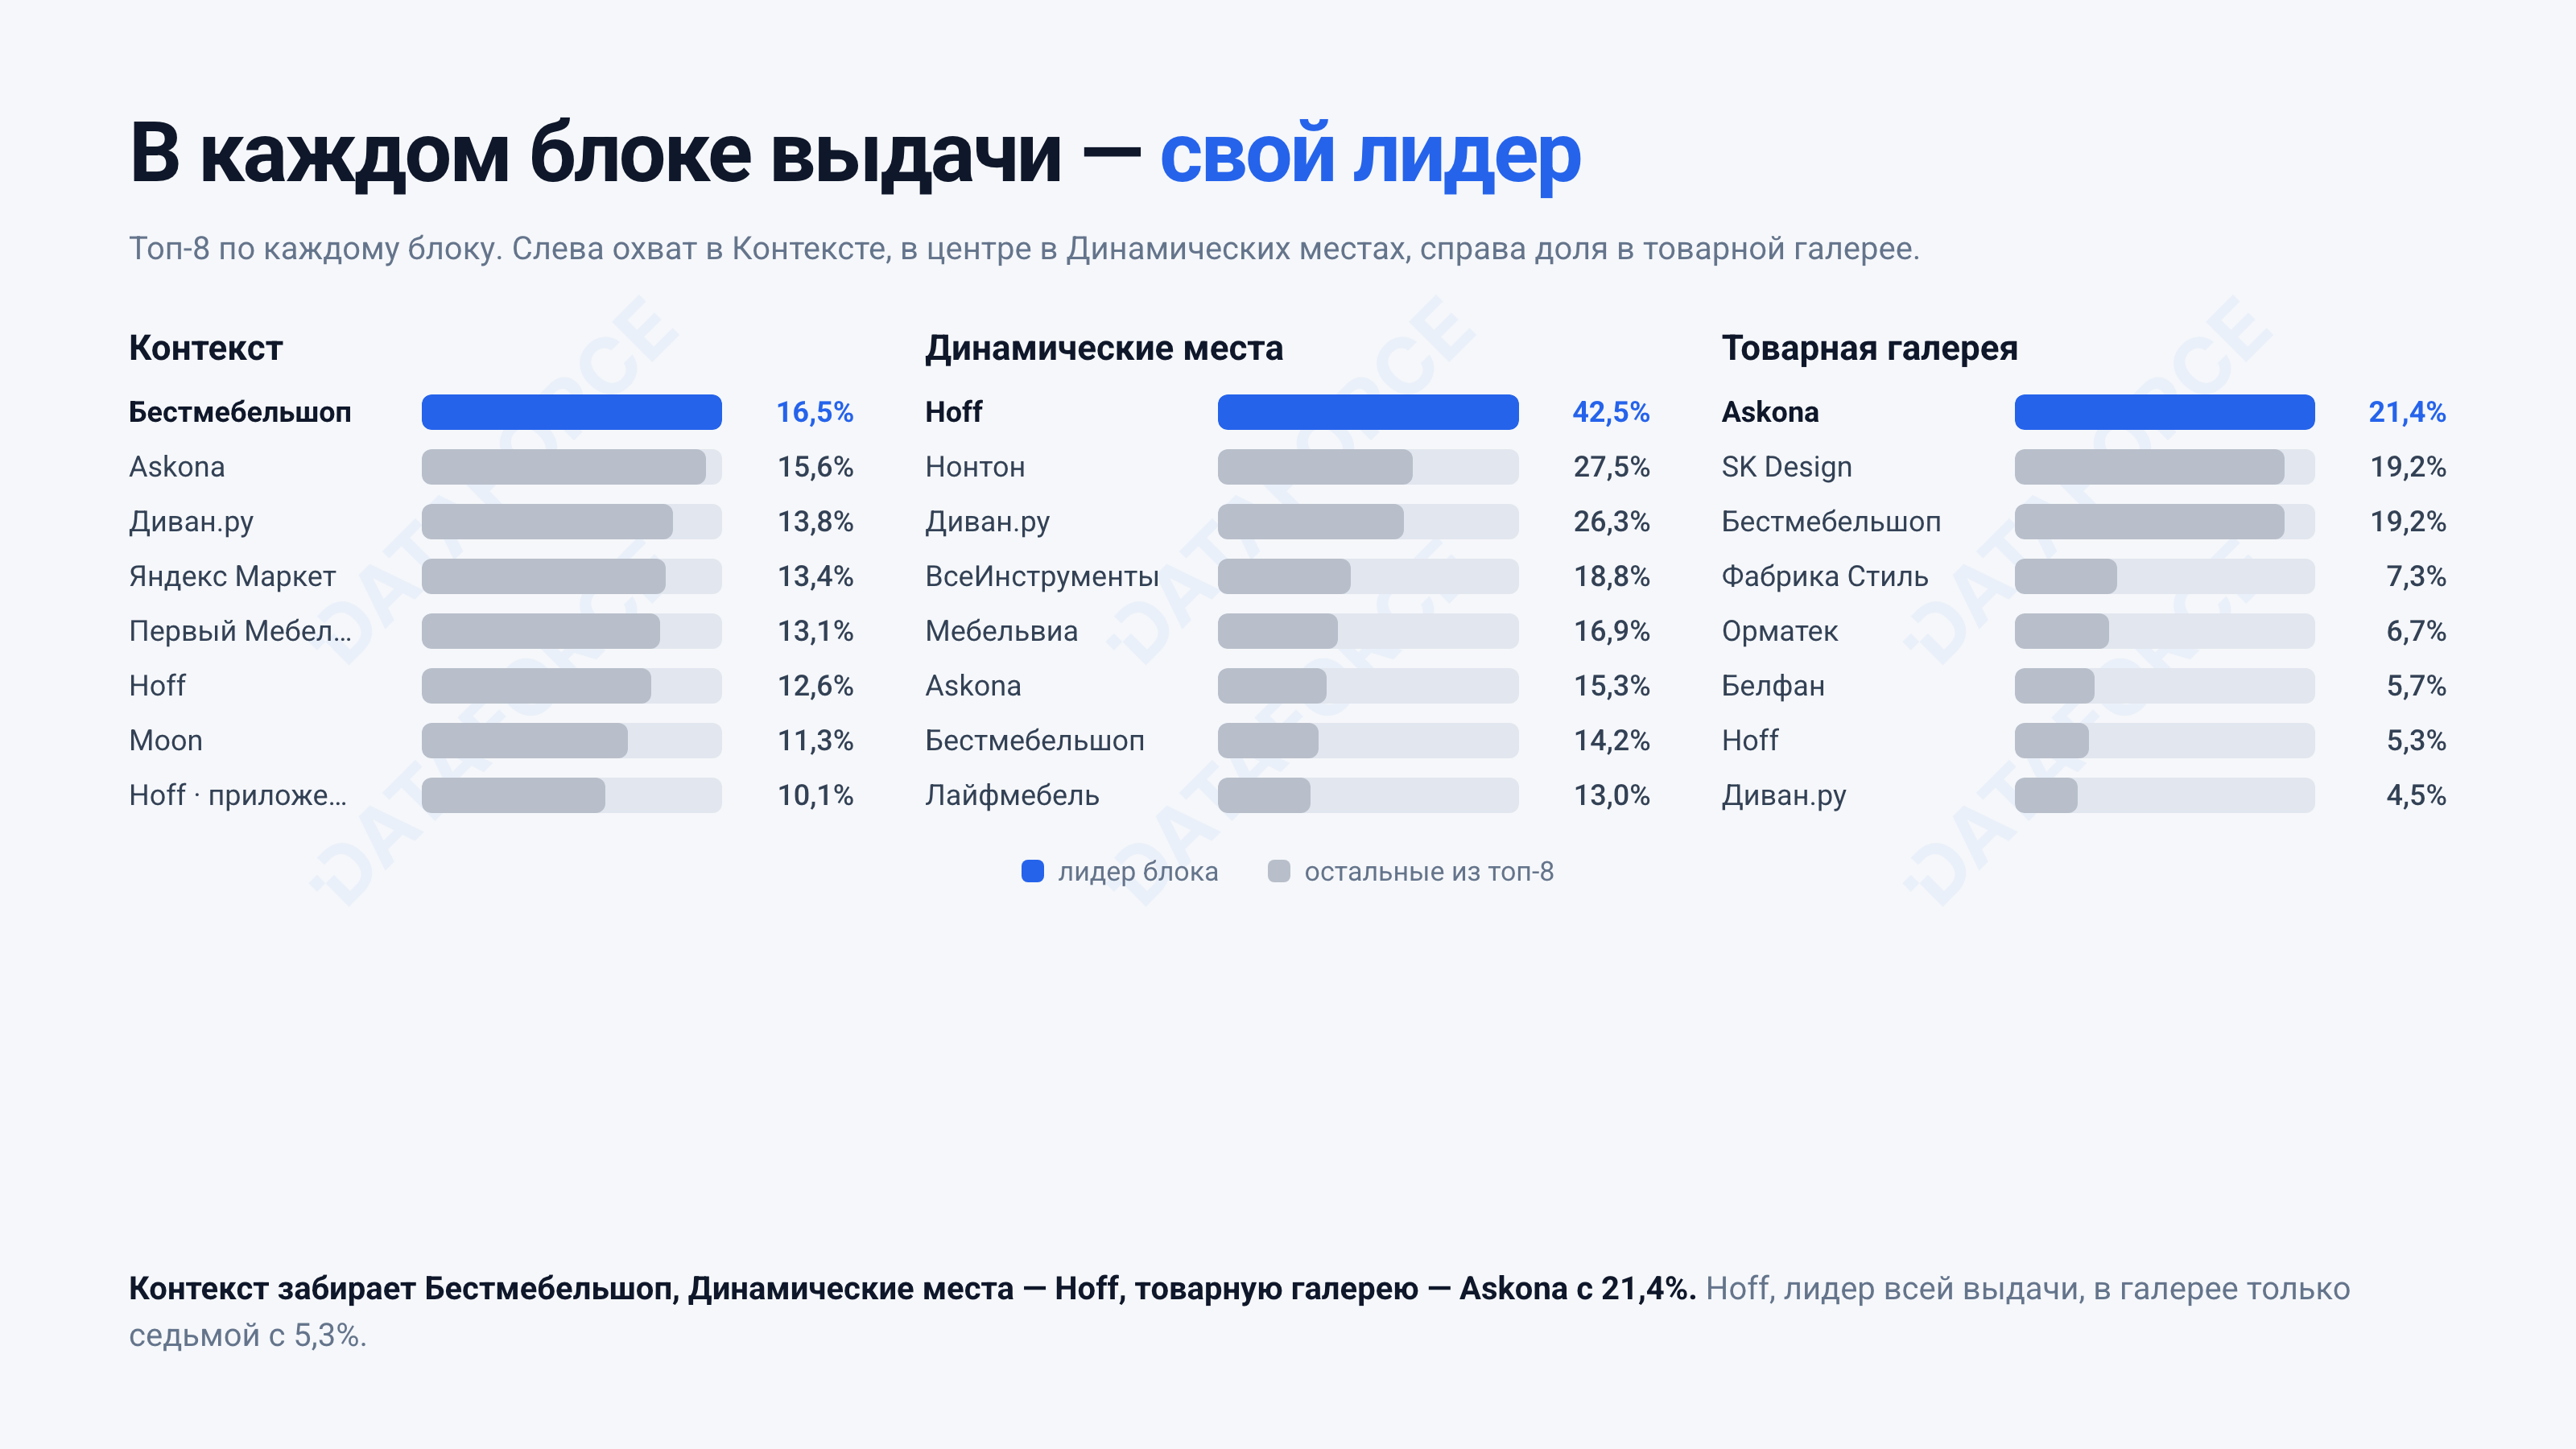
Для PPC-команды такой разрез сразу показывает, где именно бренд уступает конкурентам. Вместо общей задачи «увеличить присутствие» можно увидеть конкретный формат, в котором есть запас для роста.
Для SEO этот же срез полезен по другой причине. Хорошая органическая позиция может соседствовать с очень плотным рекламным окружением, и тогда реальная видимость сайта зависит уже не только от места в органике, но и от того, сколько коммерческих блоков находится выше.
Товарная галерея — отдельная зона конкуренции
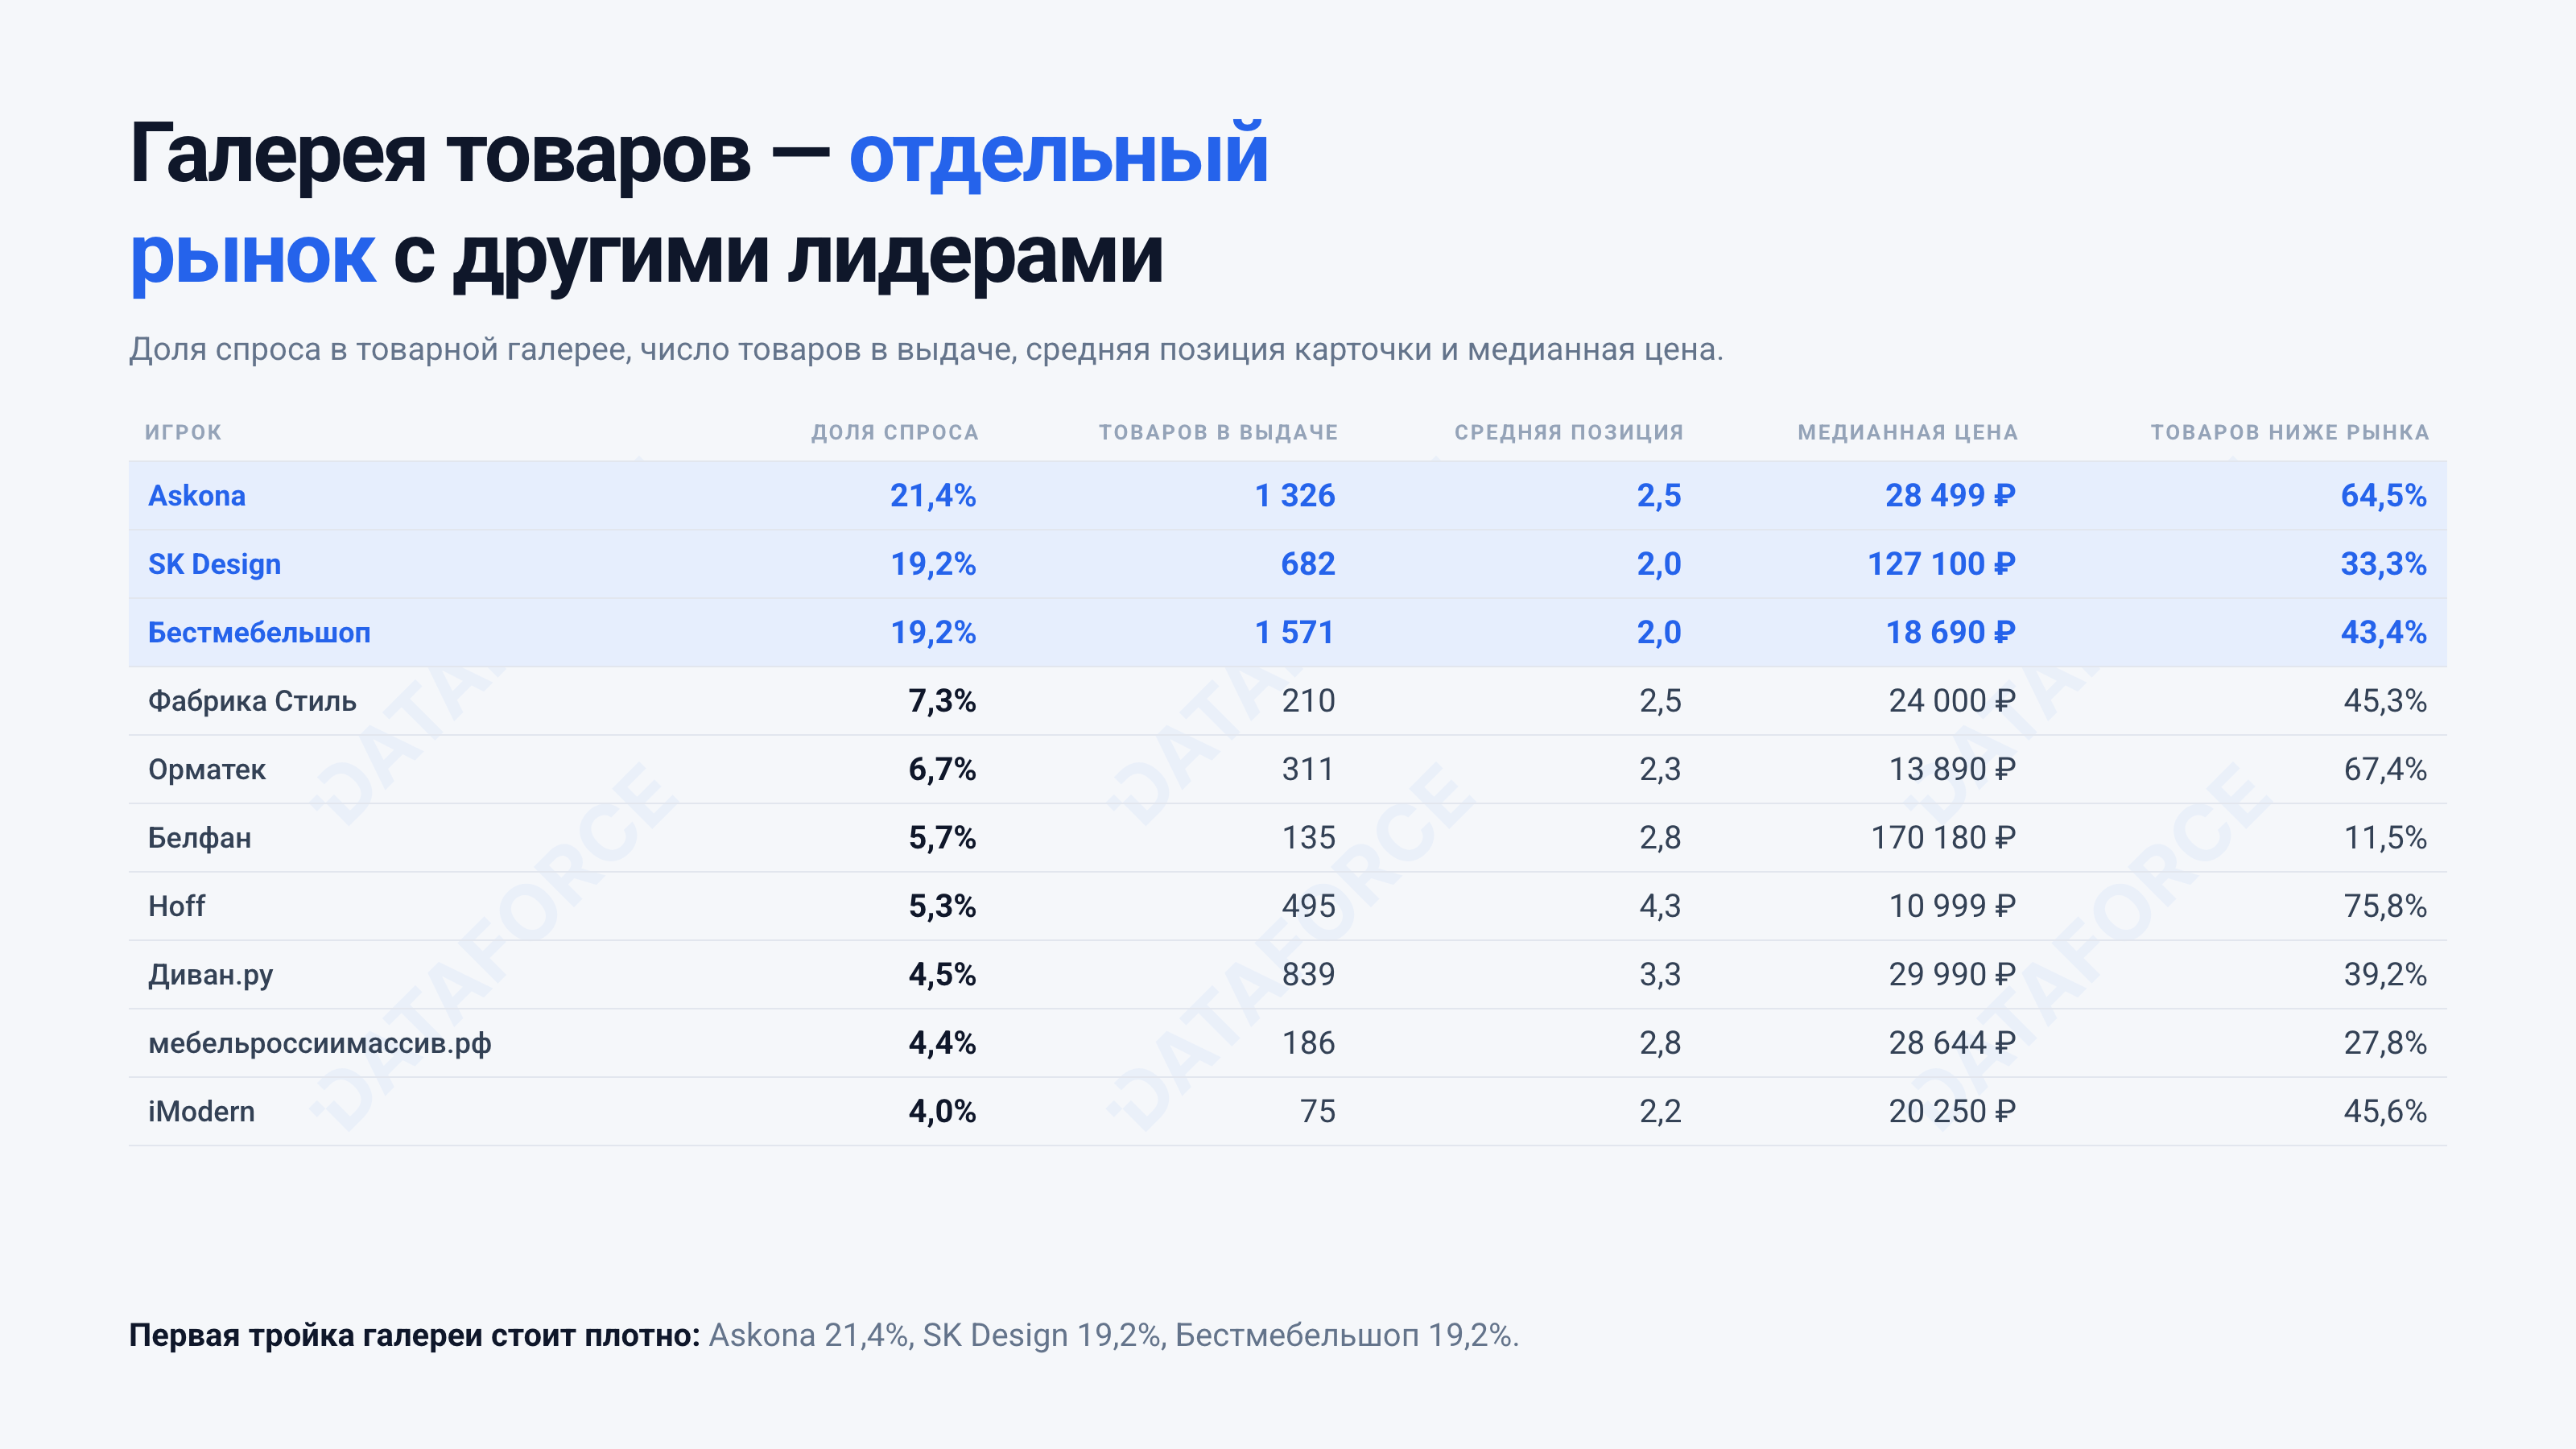
В августе первая тройка товарной галереи выглядела так:
- Askona — 21,4% спроса
- SK Design — 19,2%
- Бестмебельшоп — 19,2%
На графике ниже мы сравнили не только долю присутствия, но и число товаров, среднюю позицию карточек, медианную цену и долю предложений ниже рынка — эти данные вы можете анализировать в платформе для аналитики контекстной рекламы Dataforce ADS.
На уровне отдельных категорий различия становятся ещё заметнее. В матрасах Орматек занимал 9,8% спроса против 7,9% у Askona, хотя карточек в выдаче у него было существенно меньше. В диванах медианная цена SK Design составляла около 138 тыс. рублей, у Askona — около 30 тыс., но SK Design при этом занимал более высокую долю в галерее.
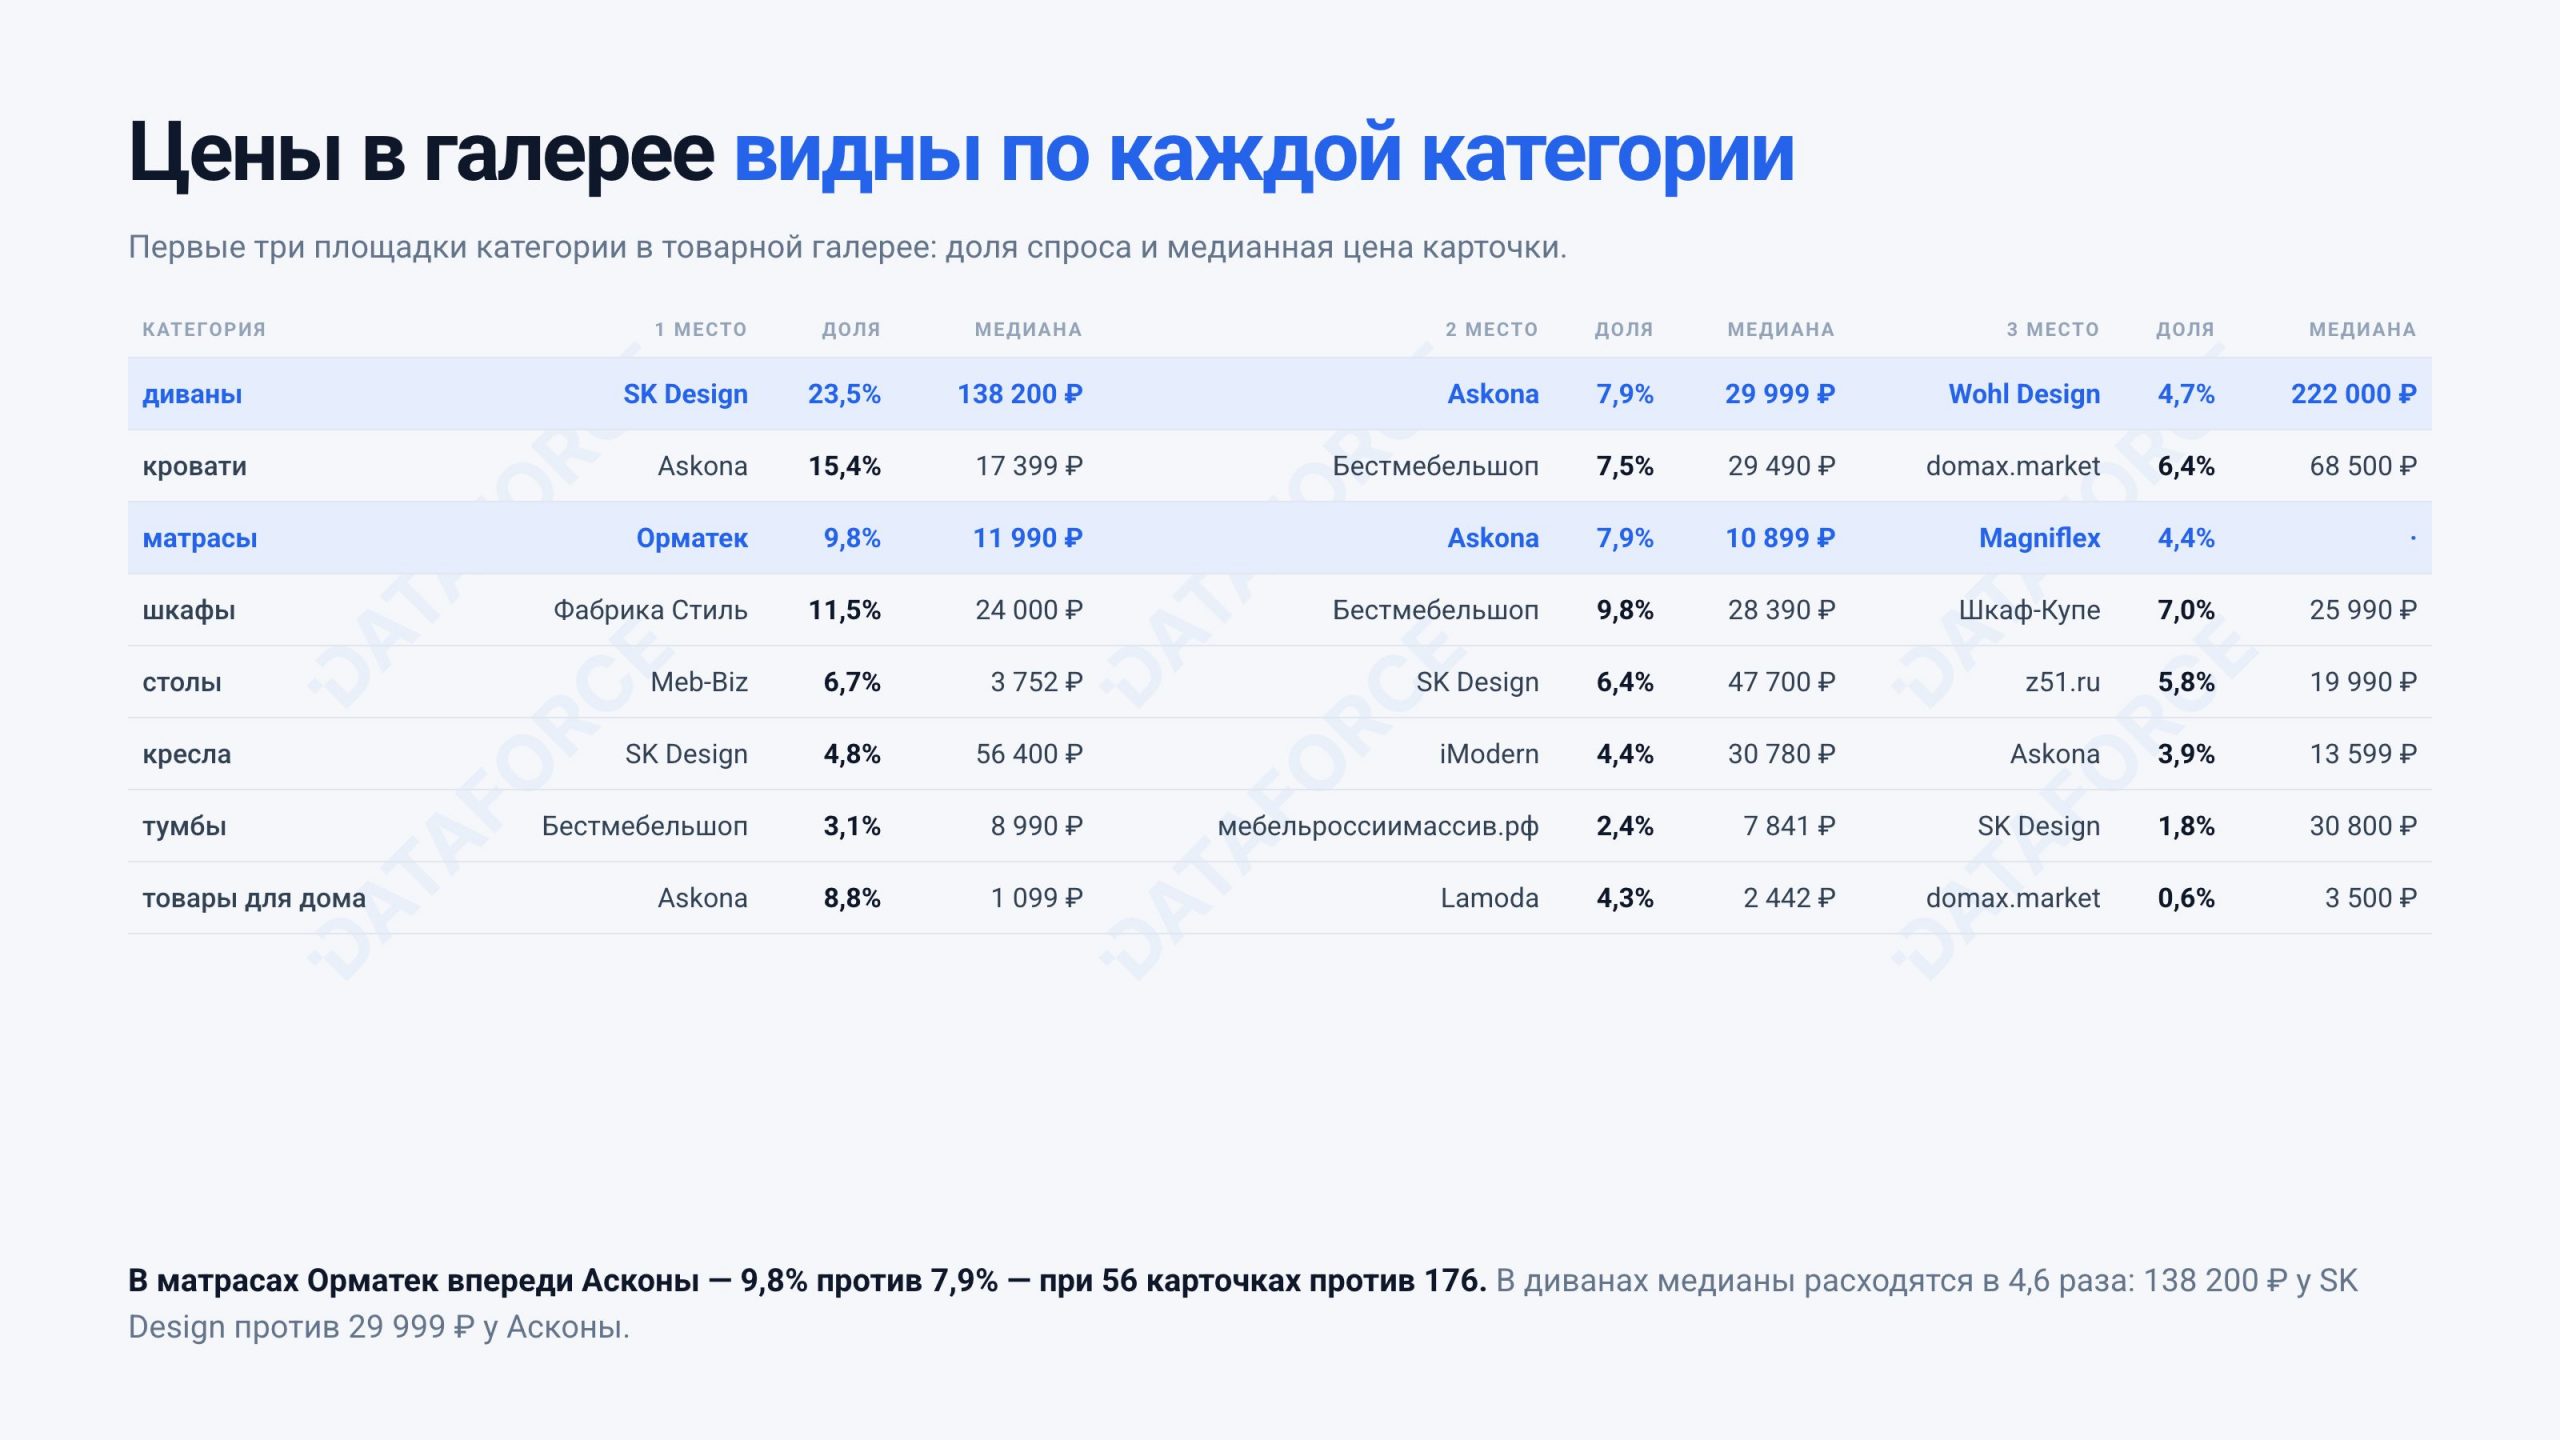
По одному параметру такую разницу не объяснить. Нужно смотреть, сколько товаров участвует в размещении, какие позиции они занимают, какую часть спроса покрывают и как выглядят по цене на фоне конкурентов. Это особенно важно для категорий, где товарная галерея занимает заметную часть экрана, т.к. пользователь начинает сравнивать предложения ещё до перехода на сайт.
Кейс: уход Яндекс Маркета из платной выдачи
1 июля Яндекс Маркет практически одновременно сократил присутствие в платной выдаче сразу в нескольких товарных нишах. В мебели его доля снизилась примерно с 54% почти до нуля.
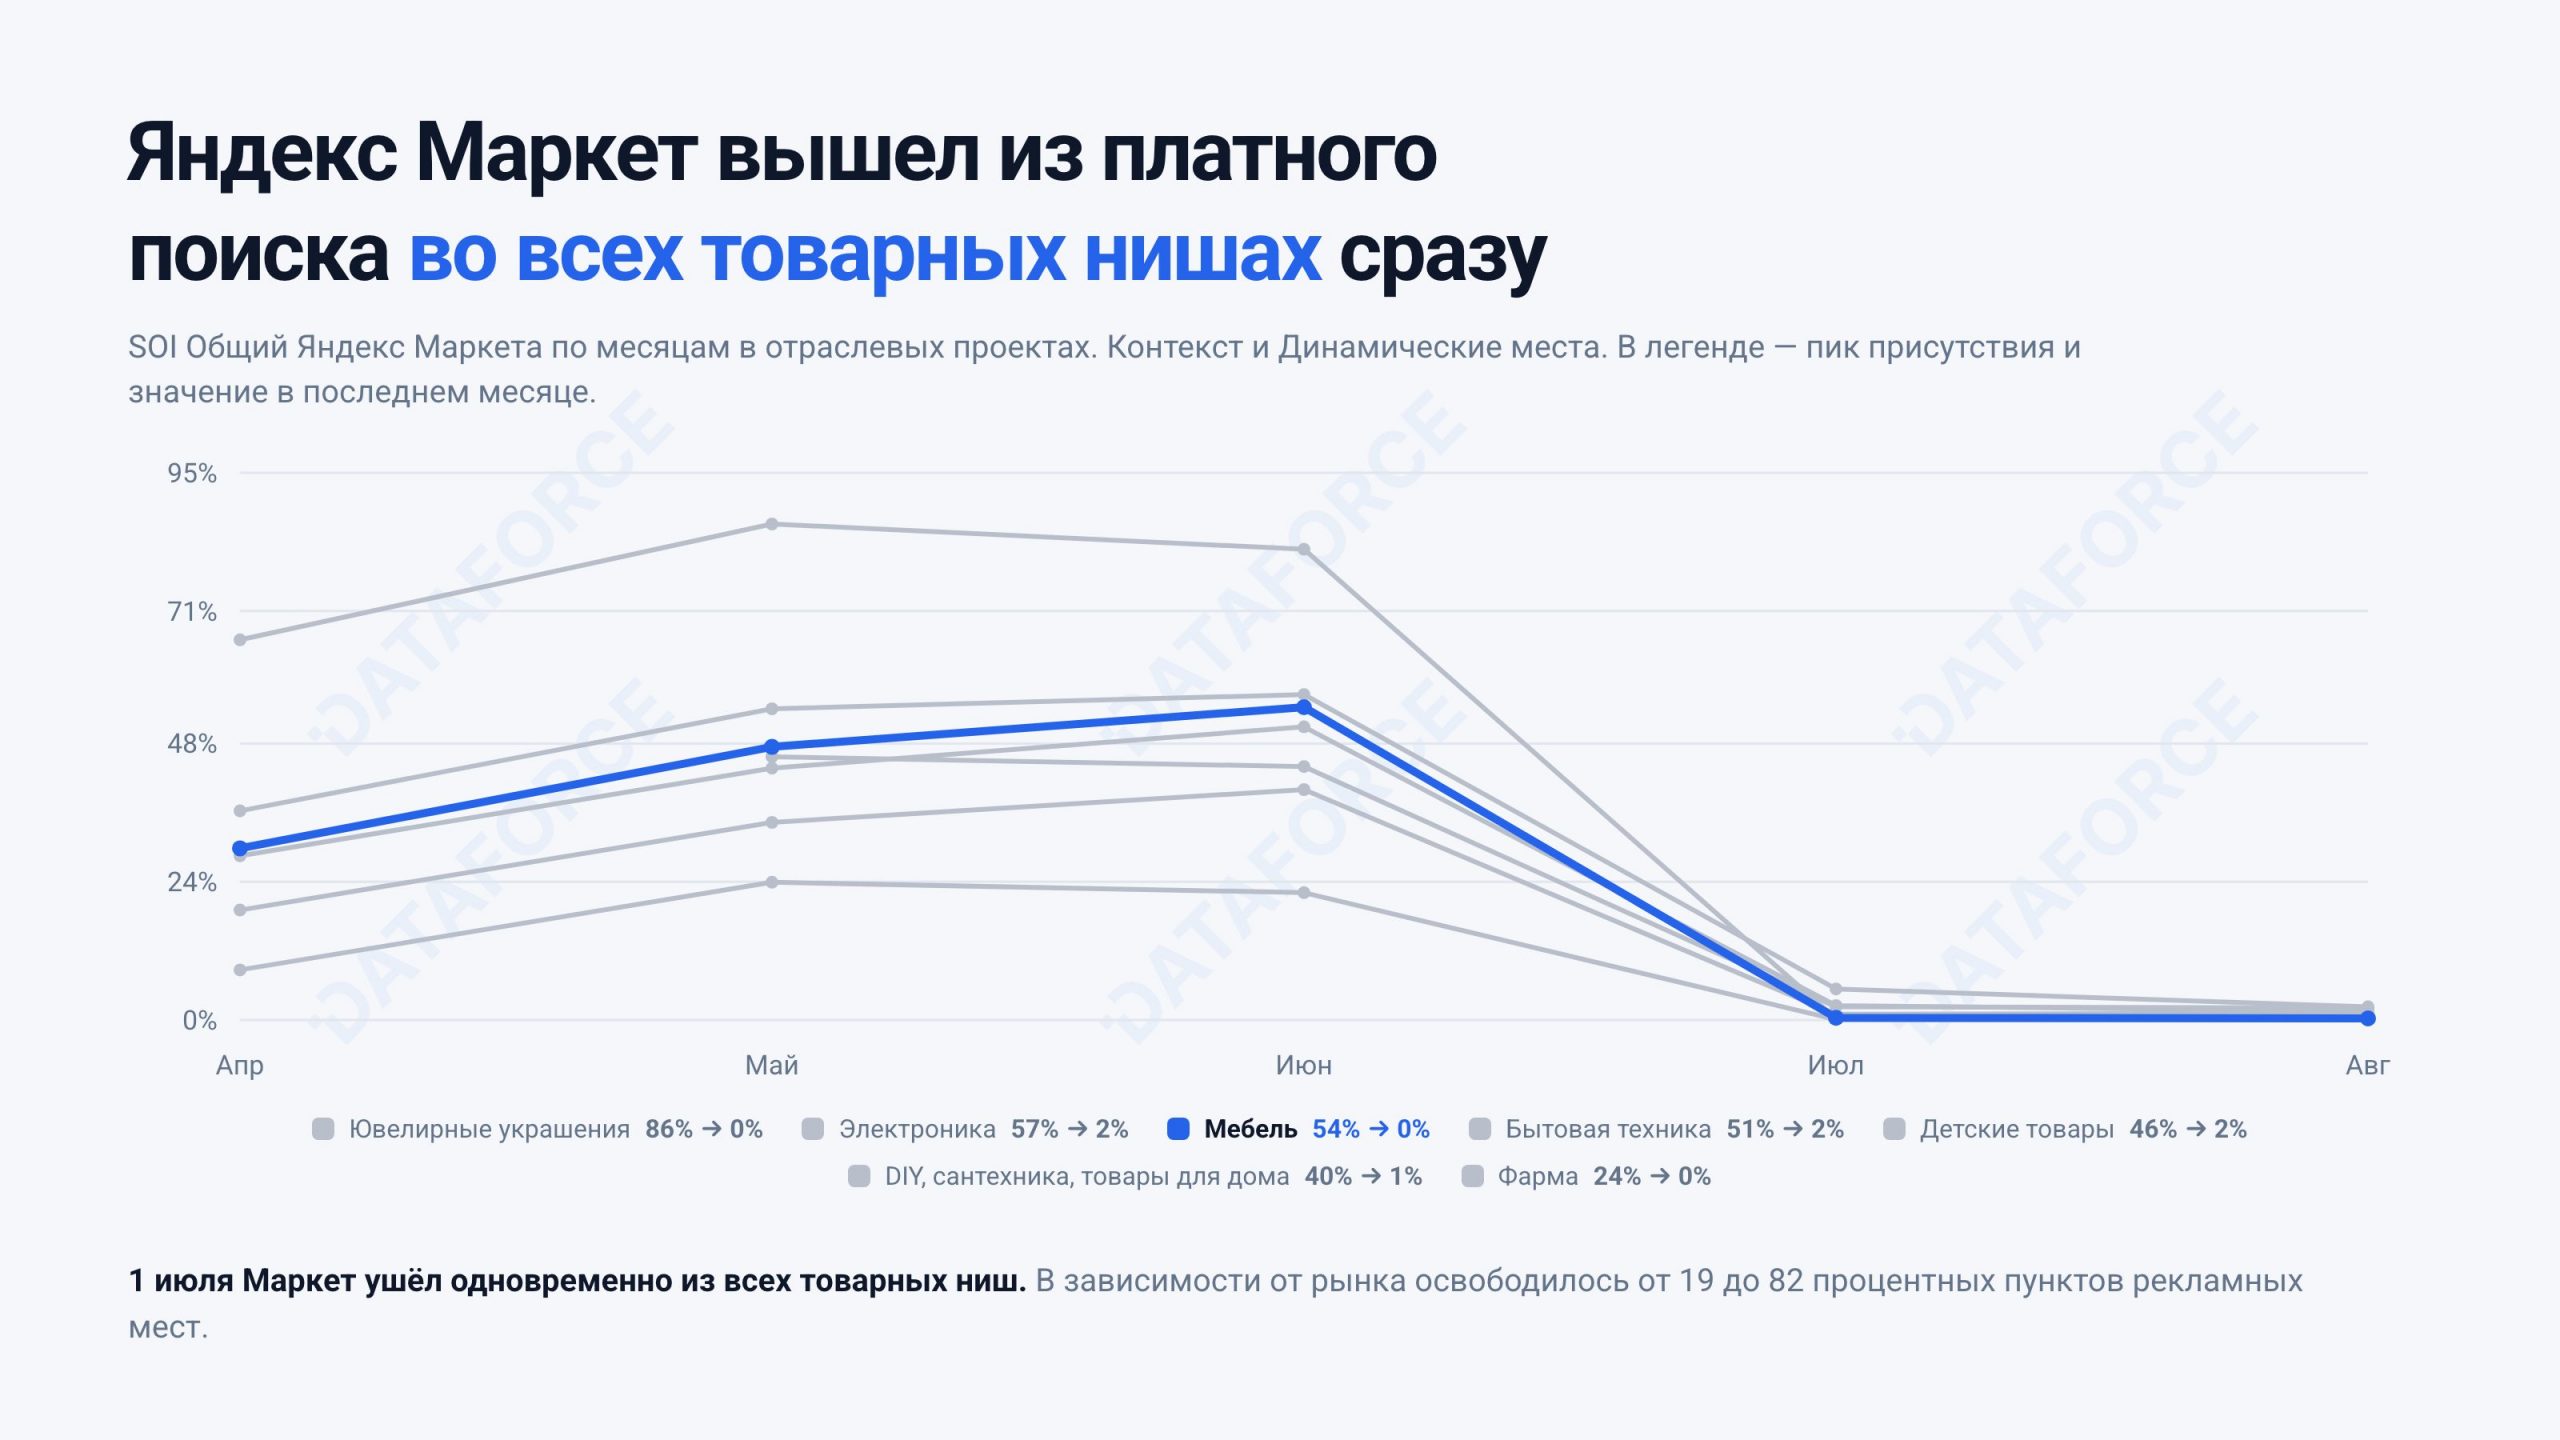
Освободившийся объём в мебели забрали в основном профильные игроки. Нонтон прибавил 7,4 п.п., Hoff — 6,7 п.п., Creatica — 6,4 п.п., Лайфмебель — 6,3 п.п., Мебель169 — 5,6 п.п. При этом крупные маркетплейсы почти не отреагировали: присутствие Ozon осталось около 1,9%. Через месяц плотность рекламы вернулась примерно к прежнему уровню.
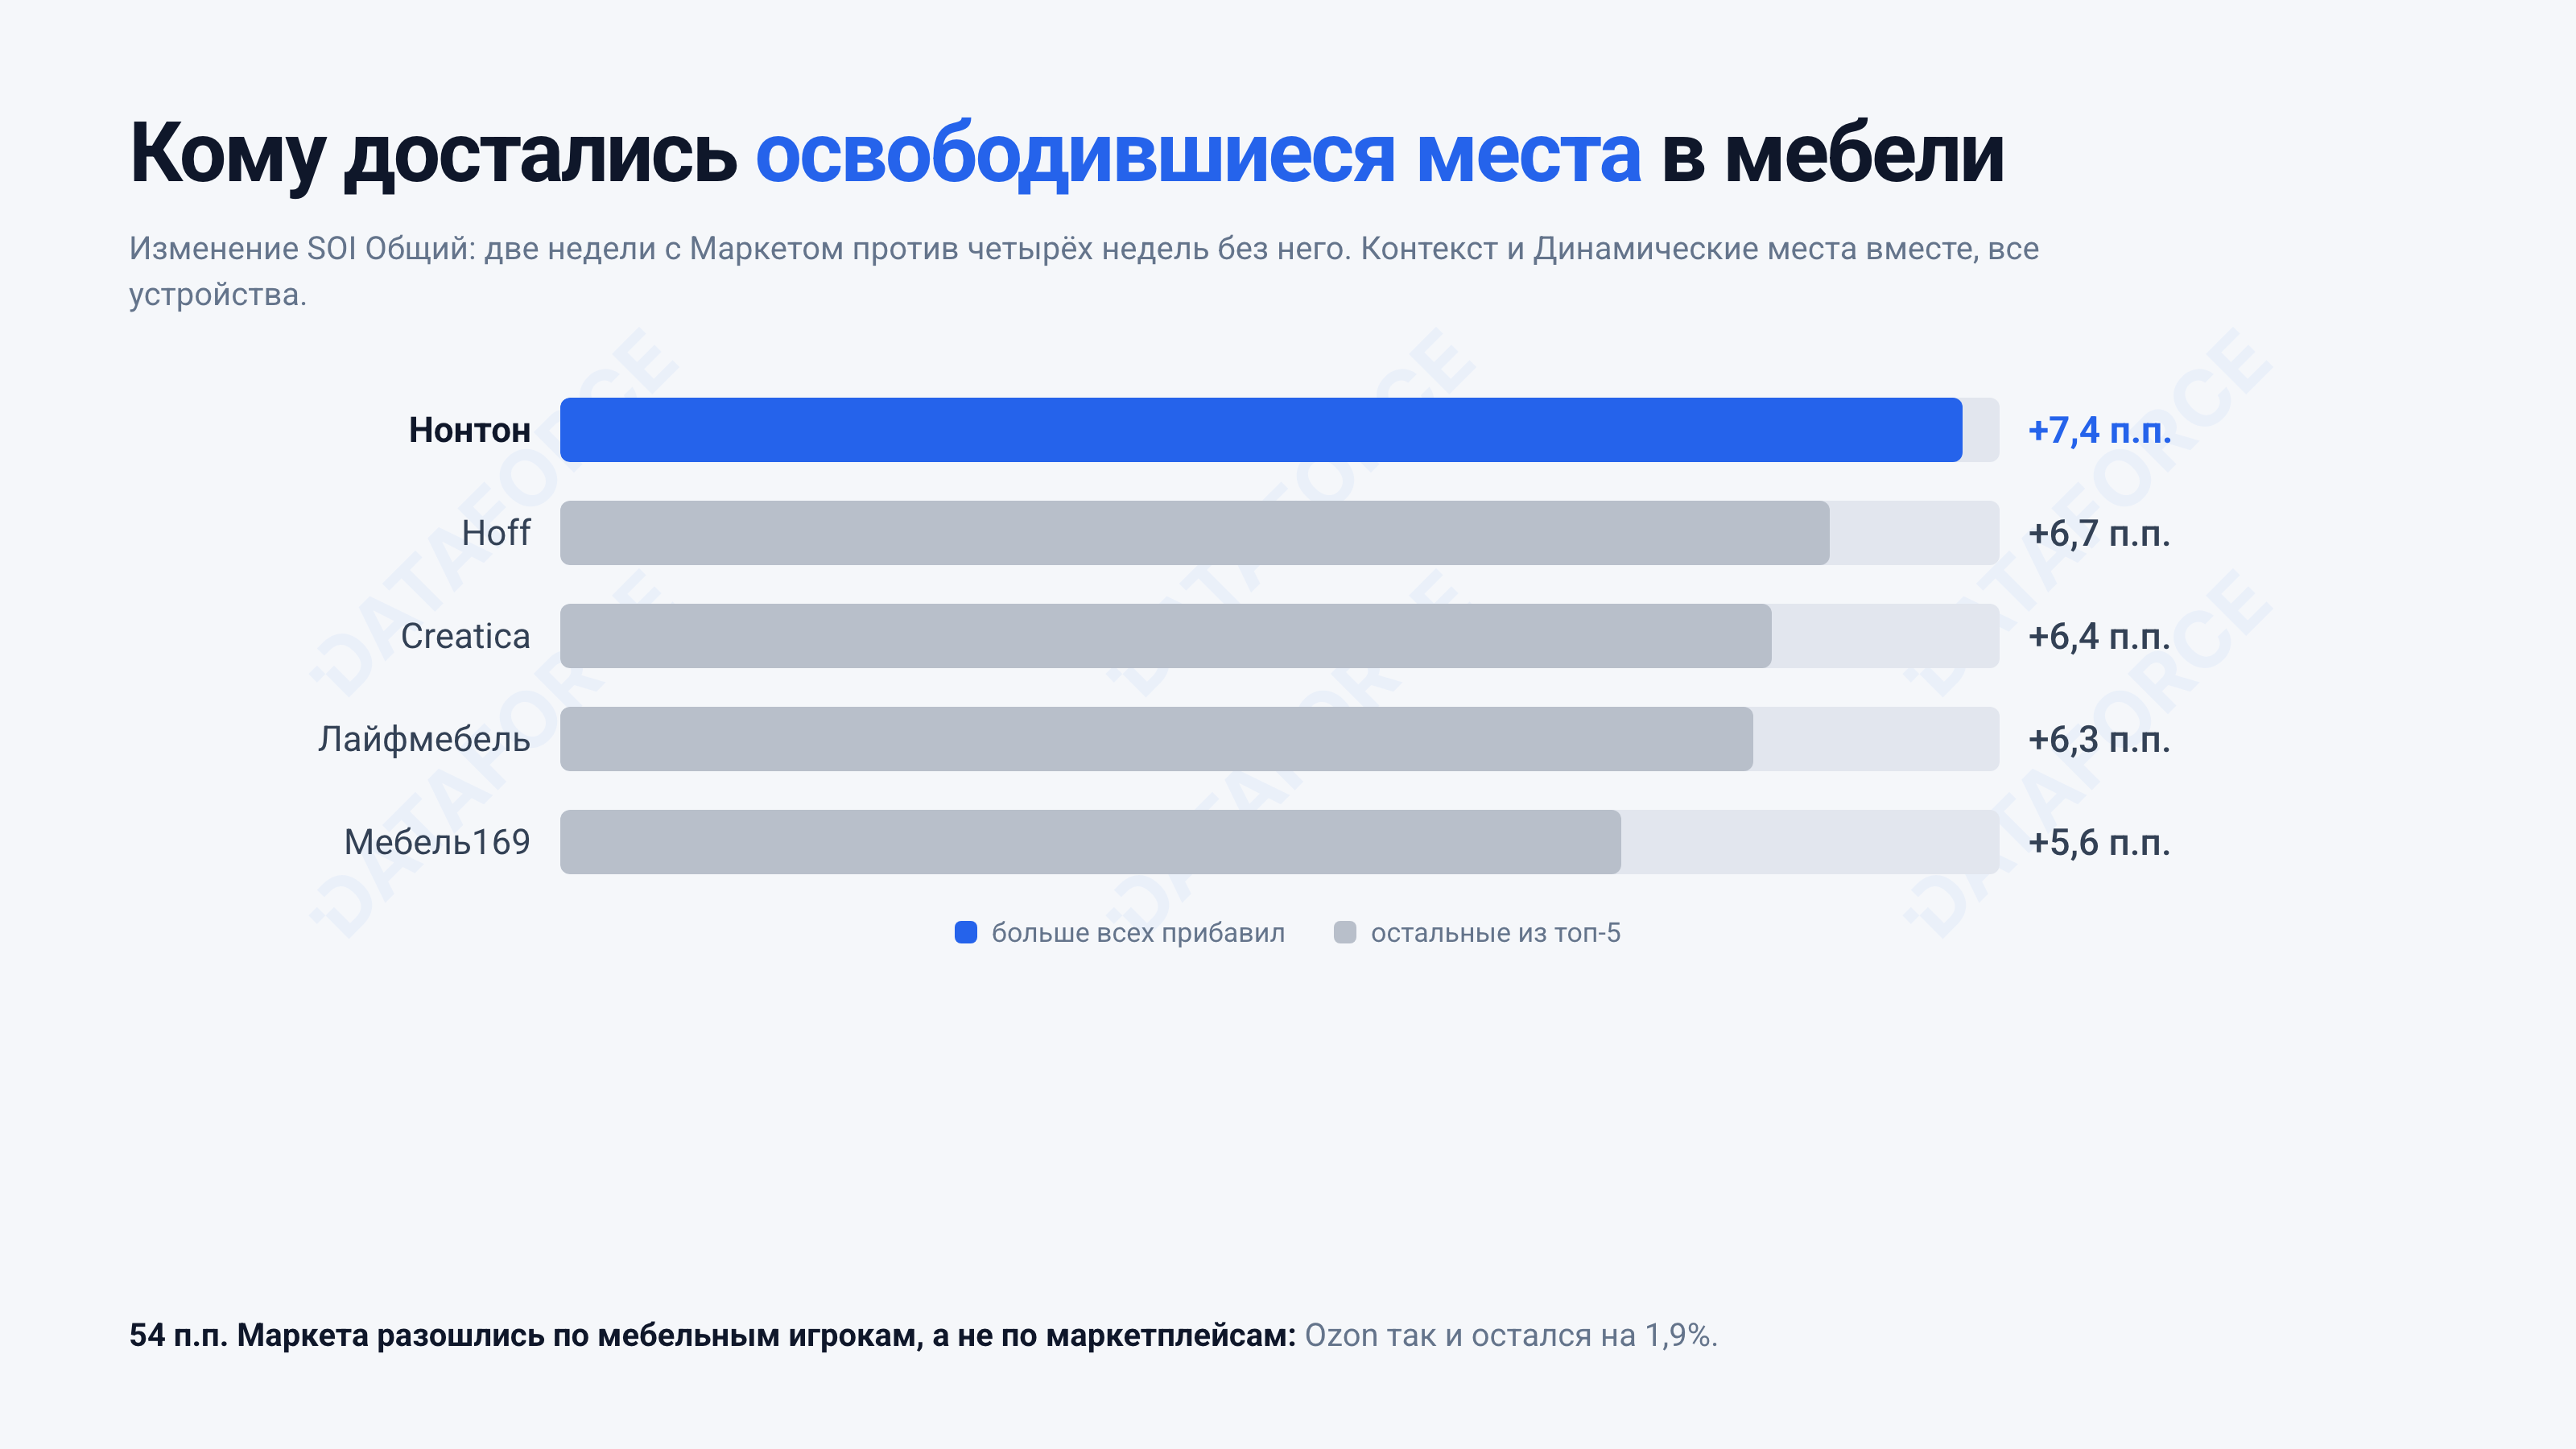
Для рекламодателя здесь важна скорость реакции. Если крупный конкурент резко сокращает активность, в аукционе на короткое время появляется дополнительный объём, который можно забрать повышением ставок или перераспределением бюджета. Без наблюдения за рынком такое изменение легко заметить уже постфактум — когда остальные участники успели занять освободившиеся места.
За брендовый спрос конкурируют и через динамические места
Ещё один интересный срез — брендовые запросы. На запросах Орматека через динамические места активно показывались ВсеИнструменты и Матрас.ру. На бренде Диван.ру появлялись близкие по названию домены divano.ru и ru-divan.ru.
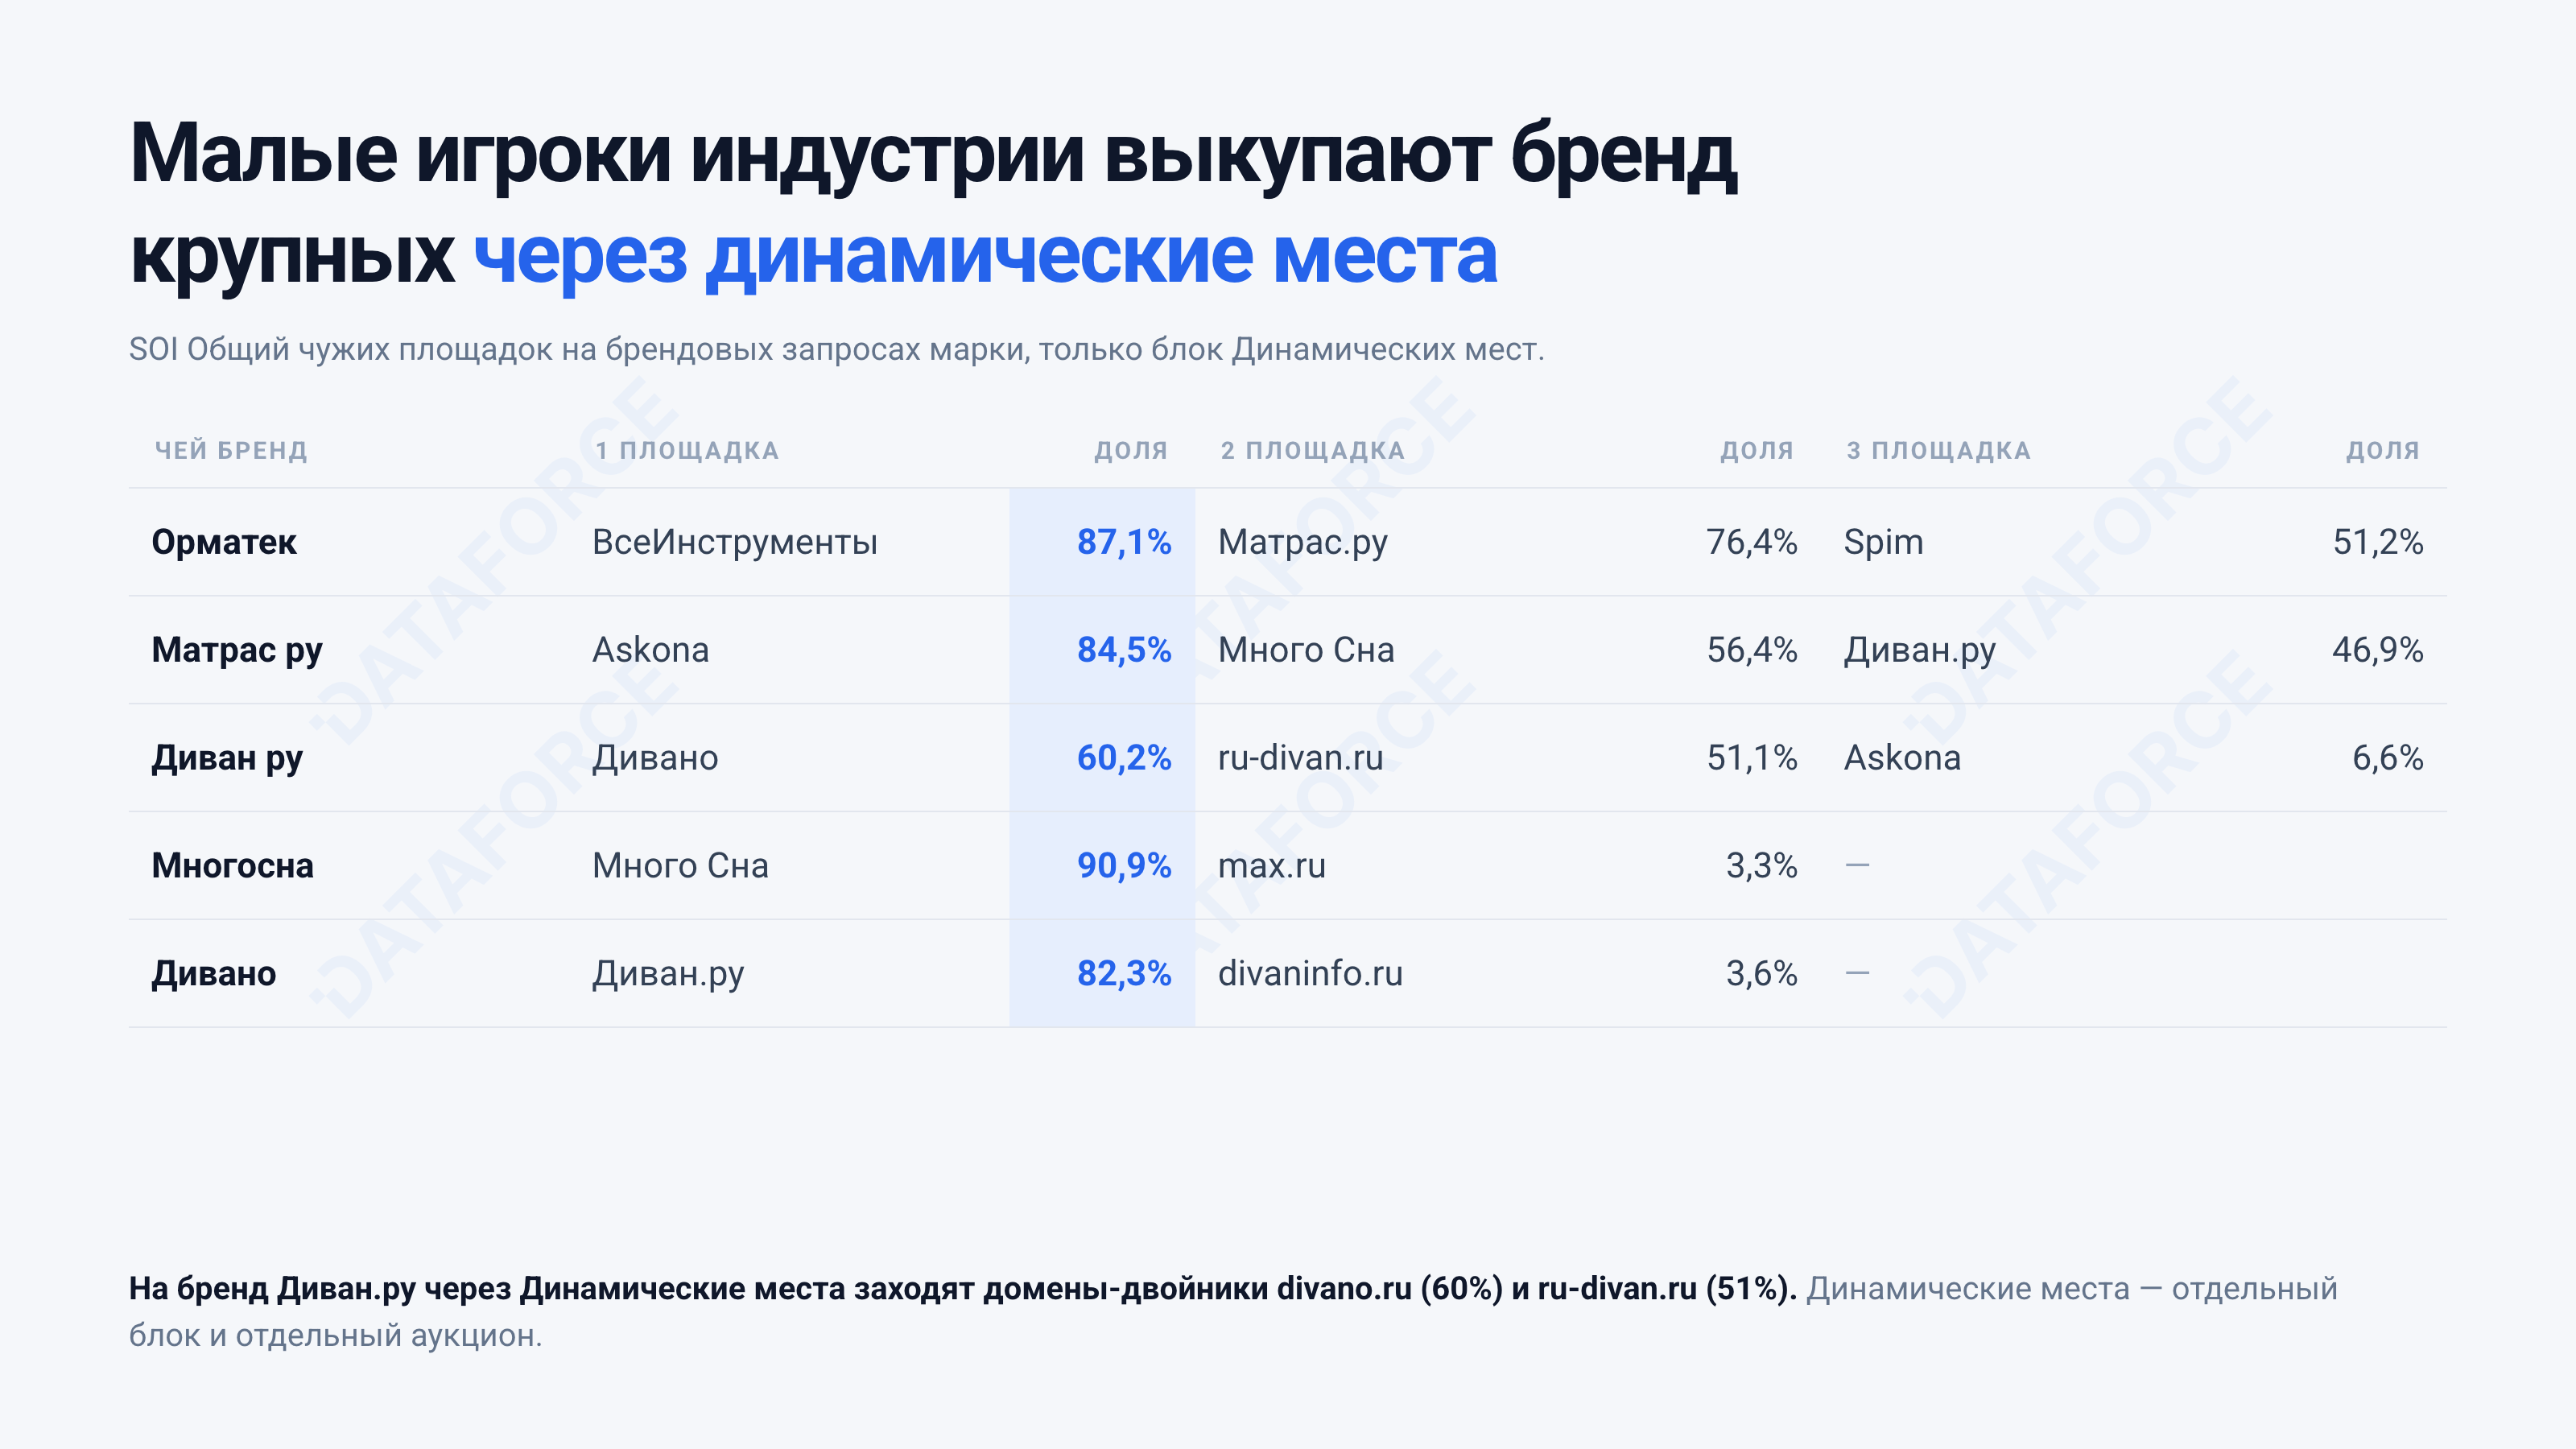
Если смотреть брендовый трафик только через стандартный контекст, эту часть конкуренции можно пропустить.
Здесь снова пересекаются задачи PPC и SEO. Бренд может уверенно занимать первую органическую позицию по собственному названию, но пользователь до неё всё равно увидит рекламные предложения других компаний. Поэтому защита брендового спроса зависит не только от присутствия своего сайта в органике, но и от того, кто и в каких платных блоках находится выше.
При этом максимальный выкуп собственного бренда не обязательно нужен всем. Решение всё равно стоит принимать на основе экономики кампаний, а данные по выдаче помогают понять, насколько активно конкуренты пытаются работать с этим спросом. Dataforce ADS покажет ваши охваты и конкурентов в рекламной выдаче — узнайте подробнее о возможностях платформы на сайте.
Что конкуренты обещают покупателю
Позиции и охват показывают, где находится рекламодатель, а тексты объявлений помогают понять, почему пользователь может выбрать именно его. В категории диванов у Диван.ру 96% показов приходилось на один заголовок с акцентом на выгоду. Hoff говорил об акции или распродаже в 80% показов. Askona гораздо реже использовала скидки, зато почти в половине показов делала акцент на салоне и видеоконсультации. Moon чаще использовал сообщения про доставку и офлайн-присутствие.
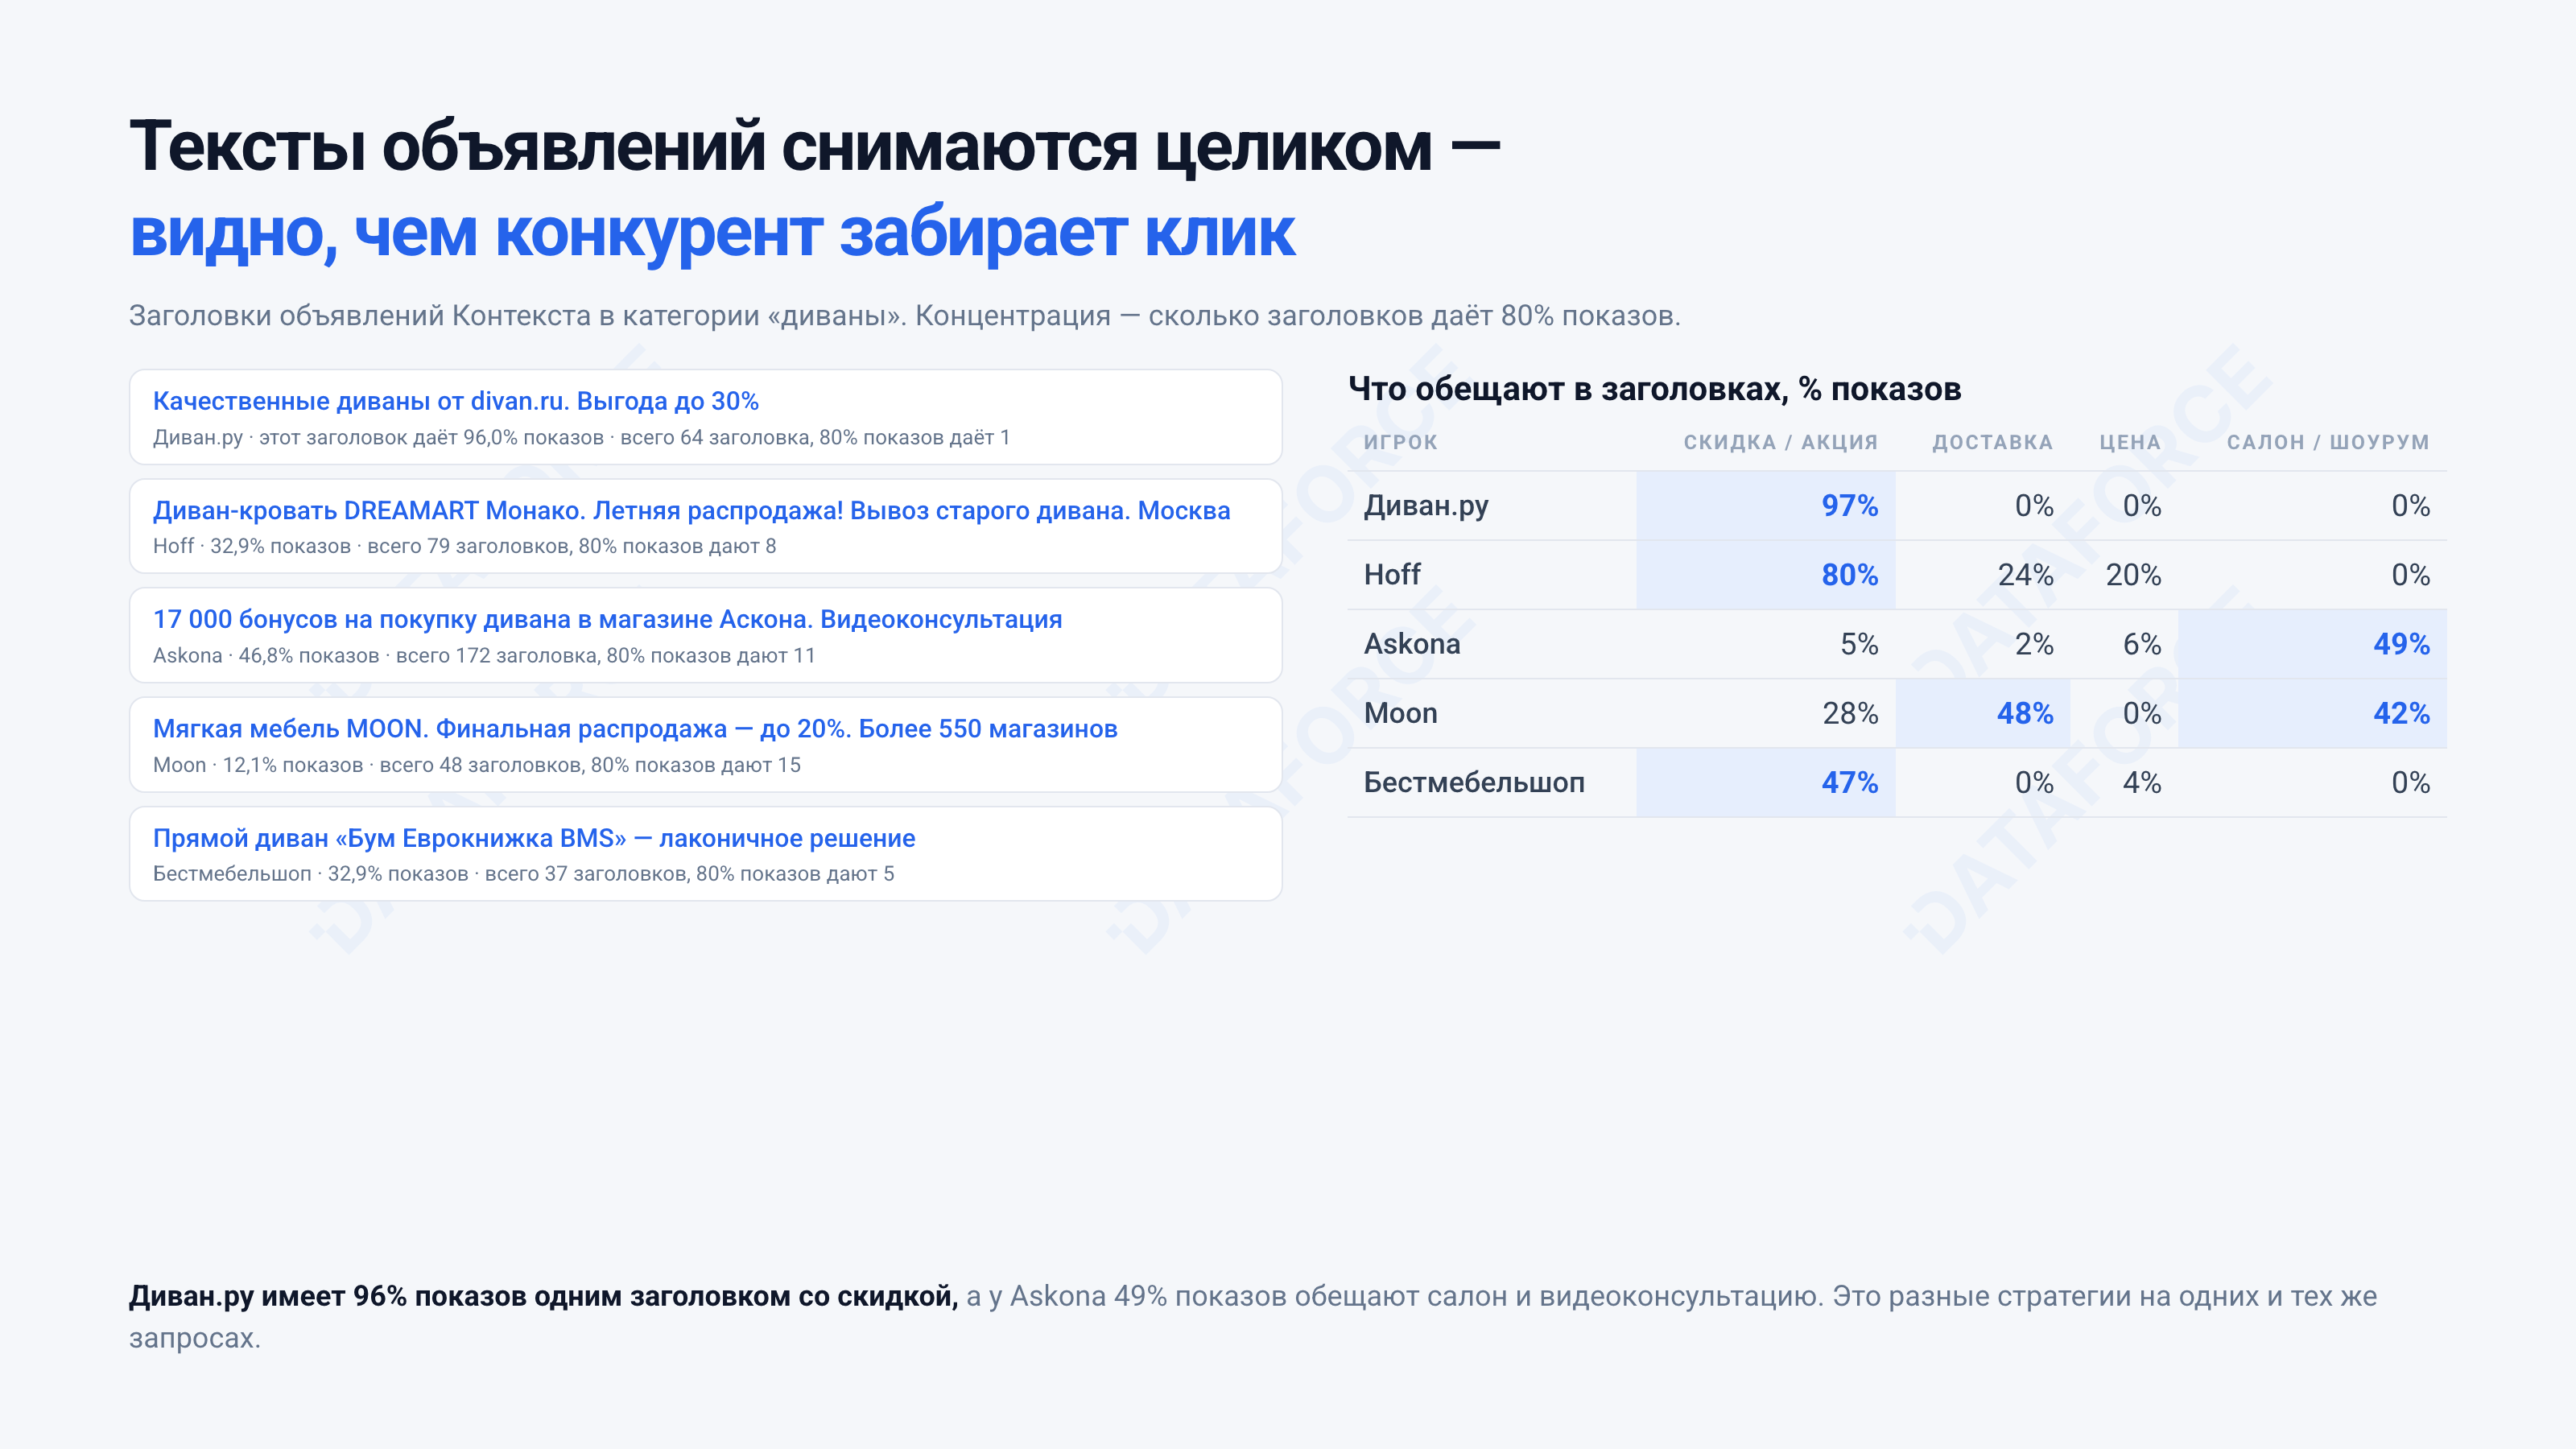
Для PPC это материал для гипотез по объявлениям и УТП. Маркетолог может посмотреть, на каких аргументах строится коммуникация в категории и насколько собственное предложение отличается от рынка.
Есть здесь и полезная связка с SEO: рекламное объявление, органический сниппет и посадочная страница работают на одного пользователя. Если в контексте бренд обещает одно, а дальше в органике или на сайте эта аргументация теряется, путь получается менее цельным.
Как смотреть на поисковую выдачу целиком
По одному запросу пользователь сталкивается сразу с несколькими форматами, и в каждом из них могут быть разные лидеры, позиции, товары, цены и сообщения. Поэтому одного показателя для оценки поискового присутствия недостаточно. Средняя рекламная позиция не показывает ситуацию в товарной галерее, общий охват не говорит о месте в Топ-3, а SEO-позиция не учитывает коммерческие элементы, которые пользователь видит раньше.
Полезнее смотреть на несколько вопросов одновременно: какой спрос бренд закрывает в каждом блоке, насколько часто занимает заметные позиции, где присутствует слабее конкурентов, какие предложения видит пользователь и сколько элементов выдачи находится выше собственного сайта.
В мебельной нише платные элементы занимают большую часть десктопной выдачи, число рекламодателей растёт, товарная галерея по масштабу сопоставима с классическим контекстом, а лидеры отдельных блоков заметно отличаются друг от друга.
Для PPC это возможность точнее искать точки роста и отслеживать действия конкурентов. Для маркетолога — видеть, как бренды распределяют присутствие и чем привлекают пользователя.
Для SEO — учитывать реальное окружение органического результата. В итоге все три задачи сходятся на одной странице поиска, которую пользователь воспринимает целиком.